「もし夫が先に亡くなったら、夫の年金はそのまま私がもらえるのよね」——
そんなふうに思っていませんか。
実は、遺族年金についていちばん多い誤解がここなんです。
遺族年金で受け取れるのは、夫の年金のうち限られた部分だけ。
だからこそ、不安をかかえたままにせず「わが家はいくらになるのか」を先に概算しておくことが、いちばんの安心につながりますよ。
難しい話も出てきますが、気になるところだけ読んでも大丈夫です。
遺族年金は「夫の年金がそのまま全部もらえる」わけではありません
知らなかった方が悪いのではありません。
知らないまま「なんとかなる」と思い込んでしまうのが、もったいないのです。
実はボクも、FPの勉強を始めた頃は「夫の年金がまるごと引き継がれる」とぼんやり思っていました。
正しくは、2段階で考えます。
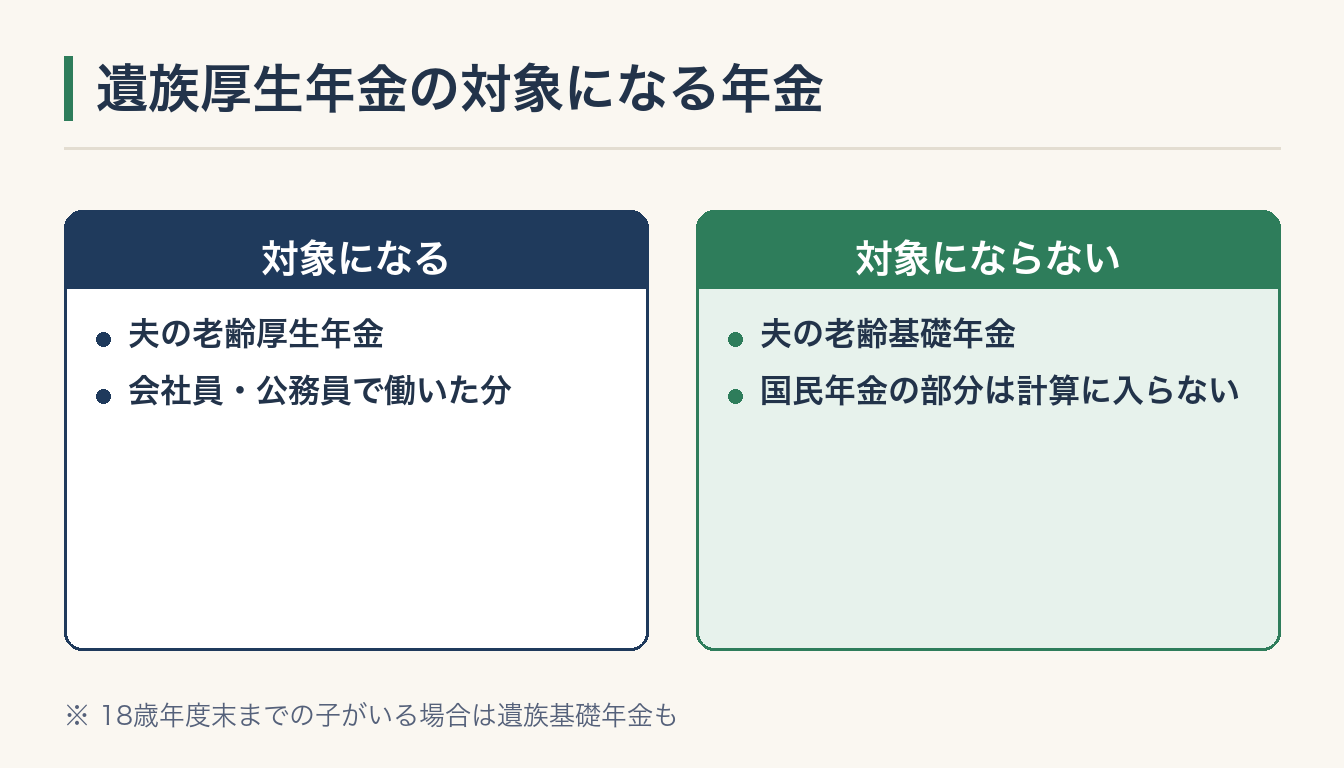
1つ目は、対象になるのは夫の老齢厚生年金(会社員・公務員として働いた分の年金)だけということ。
2つ目は、老齢基礎年金(全員が入る国民年金の部分)は遺族厚生年金の計算に入らないということです。
なお、18歳到達年度末までのお子さんがいる場合は、別に「遺族基礎年金」が支給されます。
記事では、お子さんが独立された50代以上の方、つまり子のいないケースを前提に説明していきますね。
遺族厚生年金はいくら?受給額は「老齢厚生年金の4分の3」で計算します
ここで正確に整理しておきますね。
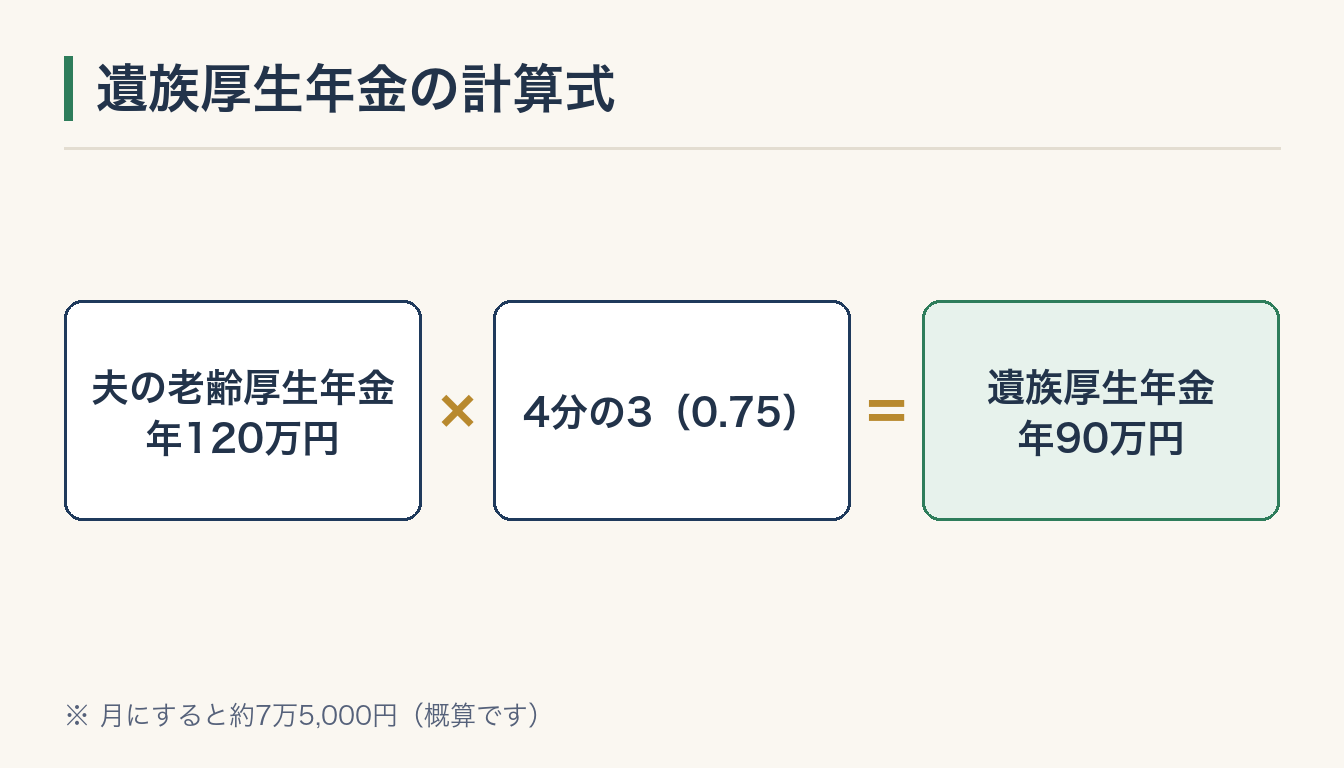
ステップ1は、夫の老齢厚生年金(報酬比例部分)の見込み額を確認すること。
ステップ2は、夫の老齢厚生年金の額に4分の3(75%)をかけること。
たとえば夫の老齢厚生年金が年120万円だったとします。
120万円 × 0.75 = 年90万円。
月にすると約7万5,000円です(あくまで概算です)。
「思っていたより少ない……」と感じた方、決してあなただけではありません。
月7万5,000円で暮らしていけるかどうか。
先に知っておけば、備える時間がたっぷり残ります。
受給額の確認方法|まずは夫の「ねんきん定期便」で年金額をチェック
ねんきん定期便では、老齢基礎年金と老齢厚生年金が別の欄に分かれて書かれています。
見るのは老齢厚生年金の欄です。
ご夫婦で年金額を共有していないご家庭も多いですよね。
そんな声を本当によく聞きます。
正面から「あなたの遺族年金っていくら?」と聞くと、「わしゃ死ぬんかい」と返ってくるかもしれません。
聞き方はちょっとだけ工夫して、封筒をこっそり拝借するくらいでも十分ですよ。
ねんきんネットに登録すれば、パソコンやスマホからも確認できます。
確認できたら「厚生年金額 × 0.75」を電卓でたたいて、メモに残しておきましょう。
漠然と不安がるより、数字がひとつ出るだけで気持ちは落ち着きます。
中高齢寡婦加算とは|40歳から65歳まで遺族年金に上乗せされる加算
「寡婦(かふ)」とは、夫を亡くした女性のことです。
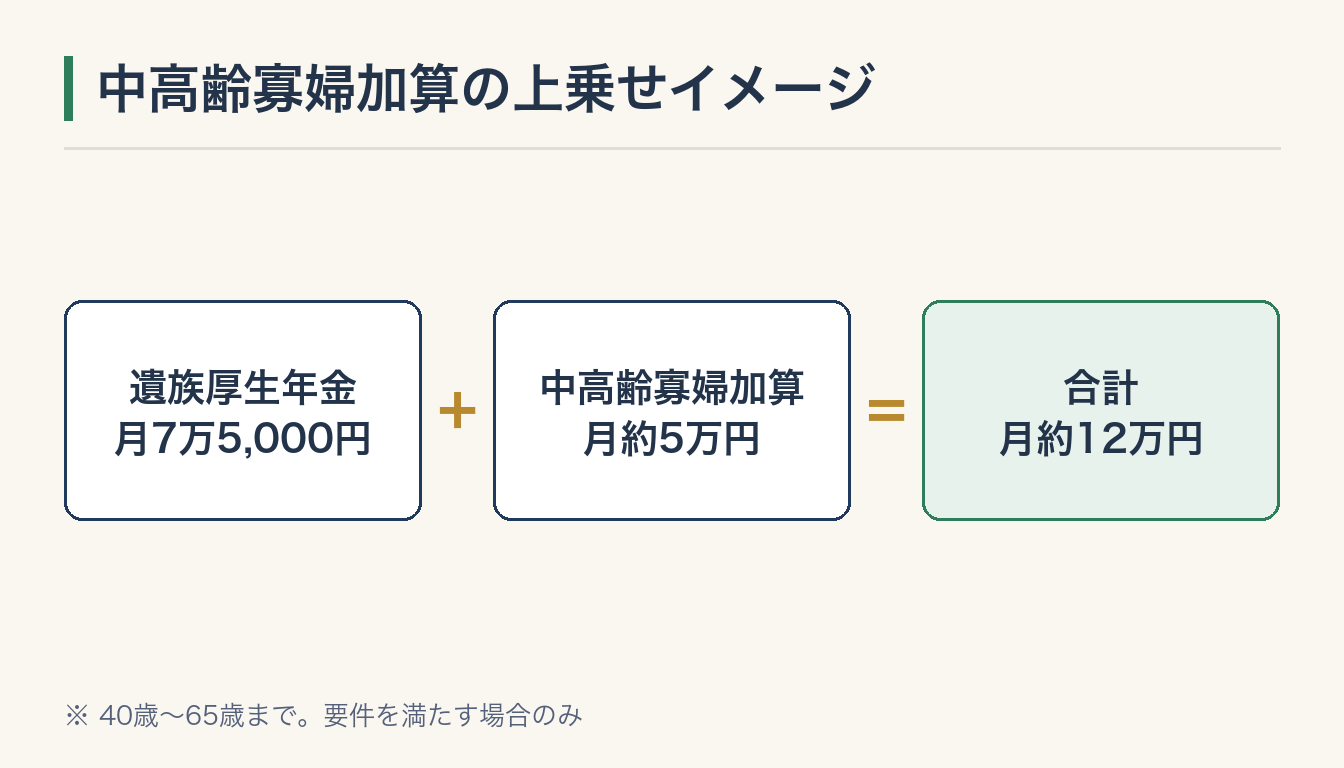
中高齢寡婦加算は、40歳から65歳になるまでの間、遺族厚生年金に上乗せされる加算です。
金額は2025年度時点で年額およそ62万4,000円、月にすると約5万円です。
ただし老齢基礎年金の満額に連動して毎年度改定されますので、最新額は日本年金機構の公式サイトでご確認ください。
先ほどの例なら、月7万5,000円 + 約5万円 = 約12万円というイメージです。
ずいぶん違いますよね。
ただし、誰にでも自動的に付くわけではありません。
夫の死亡時に40歳以上65歳未満で子のない妻、または遺族基礎年金が終了した妻など、要件があります。
年金制度改正で遺族年金はどう変わる?中高齢寡婦加算は縮小の方向へ
2025年に成立した年金制度改正法で、子のない配偶者の遺族厚生年金の見直しが示されました。
中高齢寡婦加算についても、段階的に縮小していく方向です。
背景にあるのは「男女平等」という考え方。
中高齢寡婦加算は、名前のとおり女性しか受け取れない仕組みだったからです。
ただし施行時期や対象年齢、縮小のスケジュールは長期の段階措置となり、詳細は今後の政省令などに委ねられる部分もあります。
「◯歳以下は対象外」といった断定的な情報を見かけても、うのみにしないでくださいね。
今の50代の方にただちに大きく影響するものではありませんが、娘さん世代には関係してくる可能性があります。
遺族年金が「5年の有期給付」に?改正で世代ごとに扱いが分かれます
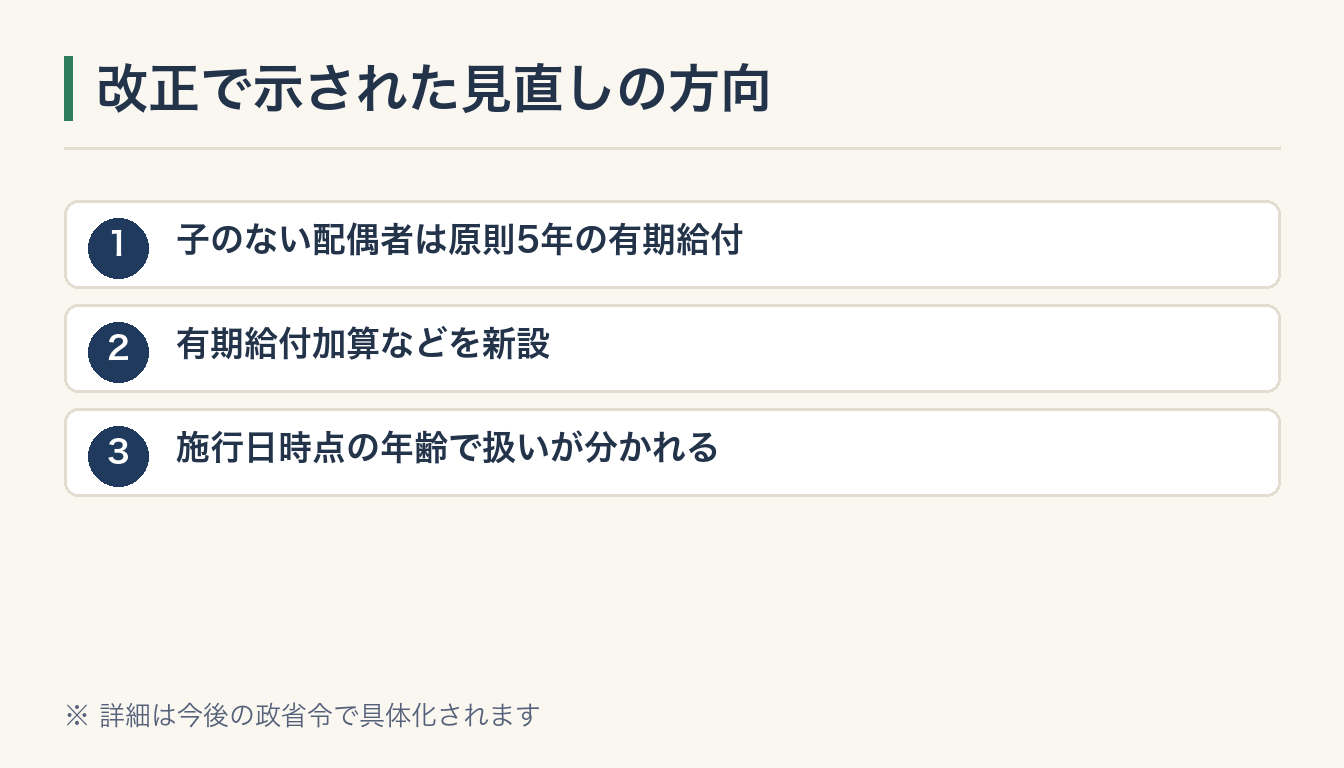
これまで一生涯受け取れた遺族厚生年金についても、見直しの方向が示されています。
子のない配偶者は原則5年の有期給付とし、有期給付加算などを新設するという内容です。
対象は施行日時点の年齢を基準に、長期にわたって段階的に広がる仕組みになります。
具体的な年齢の線引きは断定できませんので、「施行時の年齢によって扱いが分かれる」とだけ覚えておけば十分ですよ。
お子さんがいる場合など、扱いが異なるケースもあります。
ご自身の世代がどうなるかは、最新の公的情報で確認してくださいね。
65歳からの遺族年金は「どちらか選ぶ」ではなく「差額が上乗せ」されます
「遺族年金か老齢年金か、二択で選ぶ」と思っている方、とても多いです。
昔のイメージが残っているのですね。
現在の仕組みは違います。
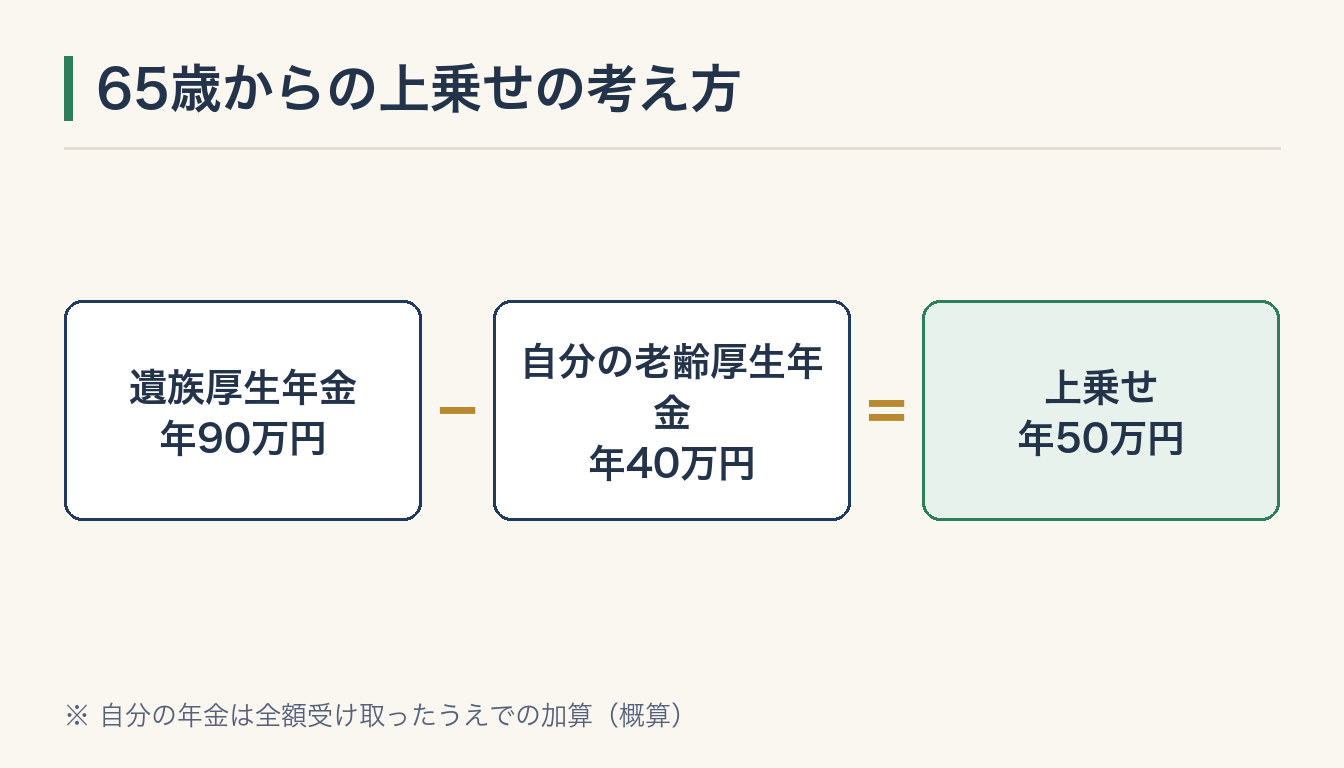
まず、自分の老齢基礎年金と老齢厚生年金を全額受け取ります。
そのうえで、遺族厚生年金の額が自分の老齢厚生年金を上回る場合、上回った差額分が遺族厚生年金として加算されます。
たとえば遺族厚生年金が年90万円、自分の老齢厚生年金が年40万円だとします。
遺族厚生年金が90万円のケースでは、自分の年金を全額受け取ったうえで、差額の50万円が上乗せされるイメージです(概算です)。
ですから、「夫の厚生年金額」と「自分の厚生年金額」を並べて比べておくと、見通しがぐっと立ちますよ。
遺族年金は非課税|手取りで見ると受給額が有利になりやすい
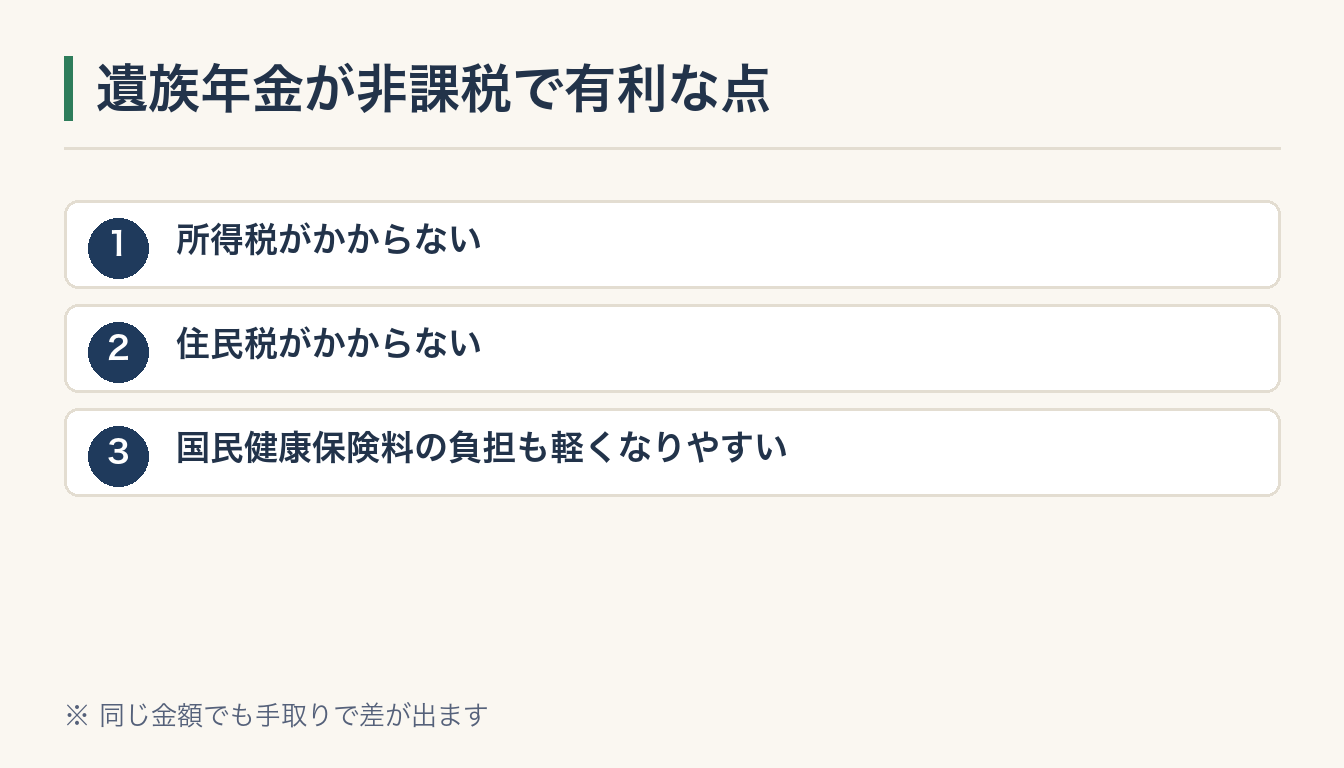
遺族年金には、所得税も住民税もかかりません。
所得として扱われないため、国民健康保険料などの負担も軽くなりやすいのです。
つまり、同じ金額でも「手取り」で比べると遺族年金のほうが残るケースがあります。
昔のような選択制だと、多くの方が遺族年金を選びますよね。
だからこそ、現在の「差額を加算する」形に変わったという背景があります。
制度が変わった理由まで知ると、ニュースの見え方もちょっと変わってきます。
遺族年金を受け取る場合、老齢年金の繰り上げ受給は慎重に
65歳より前は、遺族厚生年金と自分の老齢年金を同時には受け取れません。
どちらかを選ぶことになります。
非課税である遺族年金を受け取っておくほうが、税や保険料の面で有利になり得るケースもあります。
ただし有利か不利かは、年金額・ほかの収入・健康状態・生活状況で変わります。
「みんなこうだから」で決めるのは、あまりオススメしません!
繰り上げ受給は、一度決めると取り消せない選択です。
迷ったら、年金事務所や専門家に相談してから決めましょう。
遺族年金の金額は毎年変わります|手続き・最新情報の確認先
中高齢寡婦加算の額は毎年度改定されます。
記事に書いた金額は、あくまで目安として受け取ってくださいね。
制度改正の施行時期や対象年齢も、今後の政省令などで具体化される部分があります。
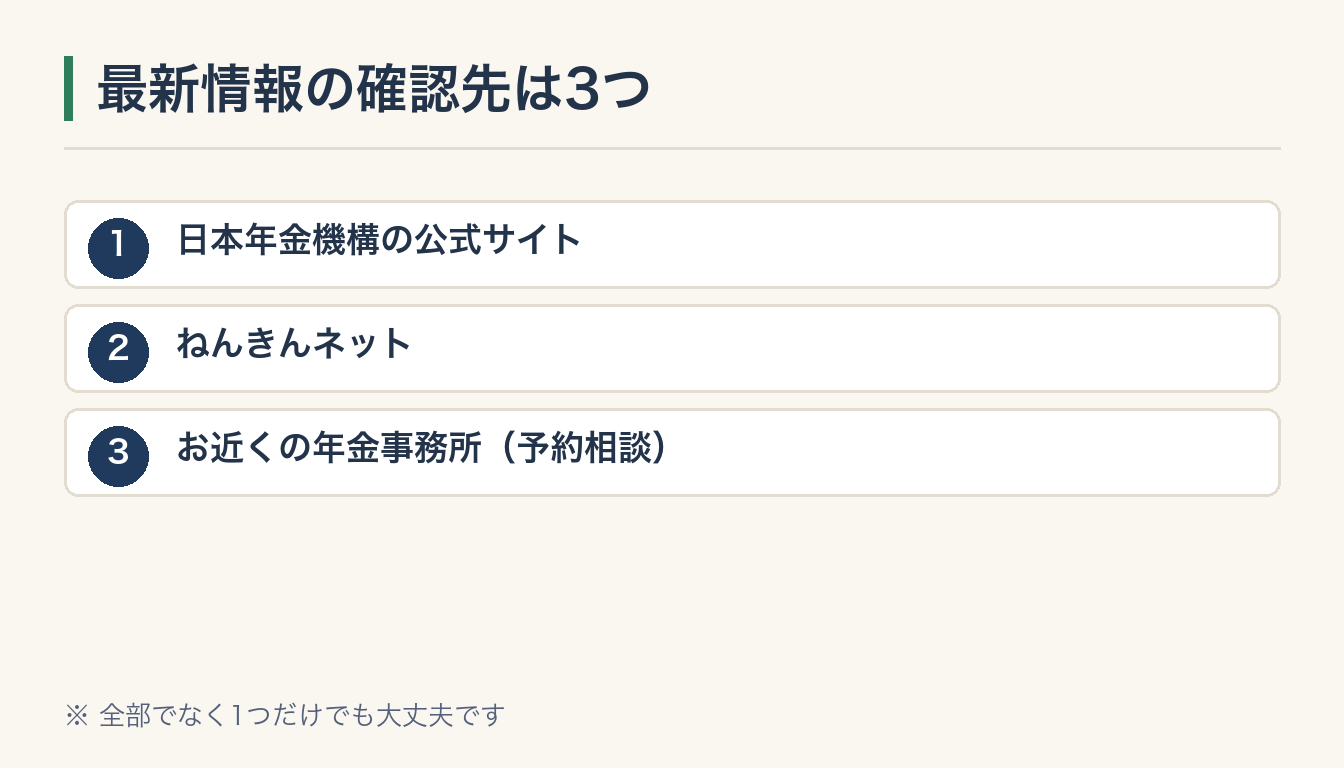
確認先は3つです。
- 日本年金機構の公式サイト
- ねんきんネット
- お近くの年金事務所(予約相談がおすすめです)
全部やらなくて大丈夫です。
1つだけでも見てみれば、それが第一歩ですよ。
ねんきん定期便が届いたタイミングで、年に一度ご夫婦の年金額を見直す習慣にすると忘れません。
まとめ|遺族年金の受給額を概算すれば、不安はぐっと小さくなります
遺族年金は「夫の老齢厚生年金の4分の3」がベースです。
思っていたより少ない、と感じる方は少なくありません。
だからこそ、不安なまま放っておかないでほしいのです。
- 夫の老齢厚生年金額をねんきん定期便で確認する
- 4分の3をかけて計算してみる
- 自分の老齢厚生年金額と並べて比べる
一度にやらなくて大丈夫ですよ。
3つやっておくだけで、老後の見通しがぐっと明るくなります。
制度は今まさに見直しの途中ですから、金額や施行時期は最新の公的情報でご確認くださいね。
あわてなくて大丈夫。
手を動かして概算を知ることが、いちばんの不安解消になりますよ。
※ 遺族年金などの制度は改正されることがあります。最新の金額は日本年金機構の公式サイトでご確認いただき、個別のご判断は専門家にご相談ください。



コメント