「2027年の税制改正って聞くけど、うちには関係ないわ」——そうつぶやいて、ニュースを読み飛ばしていませんか。
そんな声を本当によく聞きます。
でも国民健康保険料の上限や、空き家を売ったときの税金など、暮らしに直結する話が動き始めています。
しかも今はまだ「お願い」の段階です。
決まる前に知っておくことが、お金を守る第一歩になりますよ。
気になるところだけ読んでも大丈夫です。
2027年の税制改正はいつから?「要望→大綱→国会」の順で決まります
ここで正確に整理しておきますね。
今回ご紹介する4つは、各省庁が夏の終わりに出した「税制改正の要望」です。
決定事項ではありません。
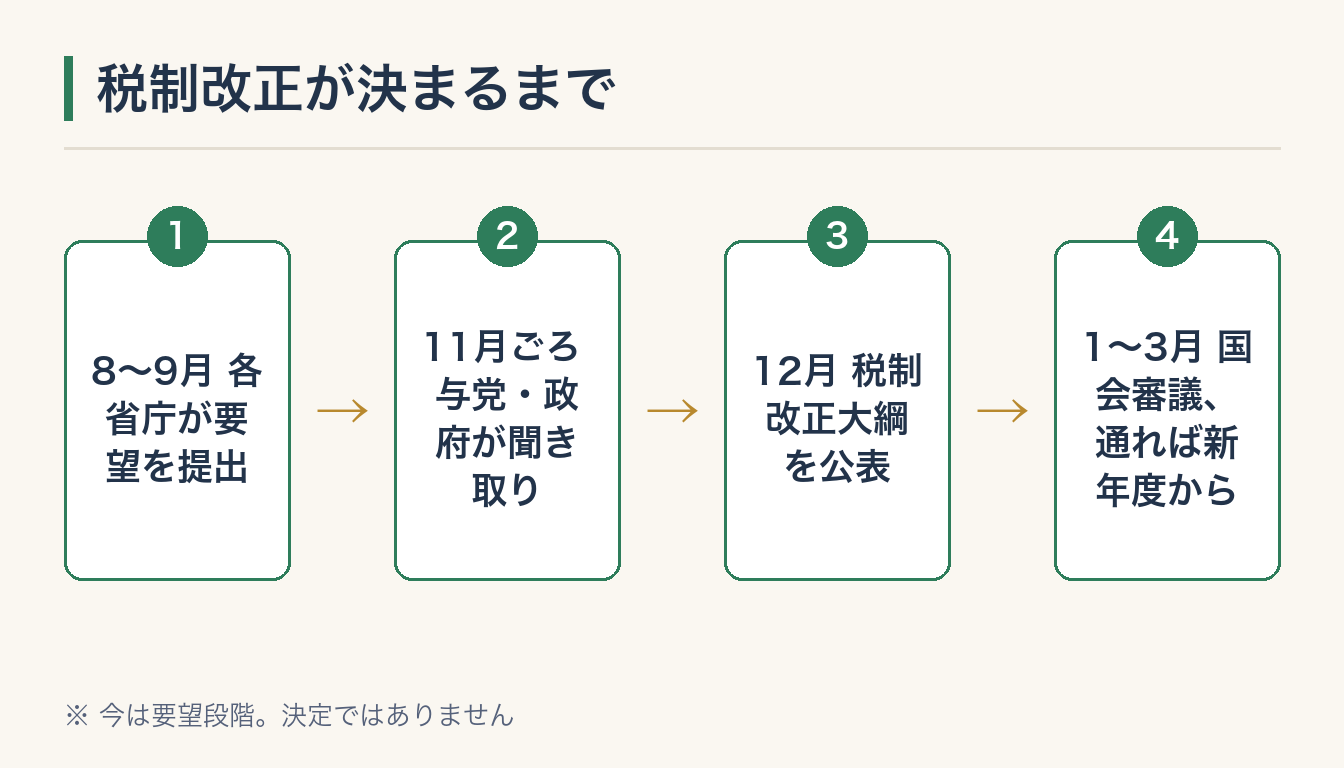
流れはこうなっています。
8〜9月に各省庁が要望を提出します。
11月ごろまで与党や政府が内容を聞き取ります。
12月に「税制改正大綱」(要望を採用するかどうかをまとめた文書)が出ます。
1〜3月に国会で審議され、通れば新年度からスタートします。
多くは4月からですが、10月からのものや翌年からのものもあります。
税制改正の要望というのは、ネット通販で「欲しいものリストに入れた」段階のようなものです。
すっと通るものもあれば、毎年出しても通らないものもあるんですよ〜。
決まるまでの流れを知っておくだけで、年末のニュースを見るときにアンテナが立ちます。
①国民健康保険料の上限はいくら?毎年アップで「私には関係ない」ではすみません
国民健康保険料は、前年の所得をもとに計算されます。
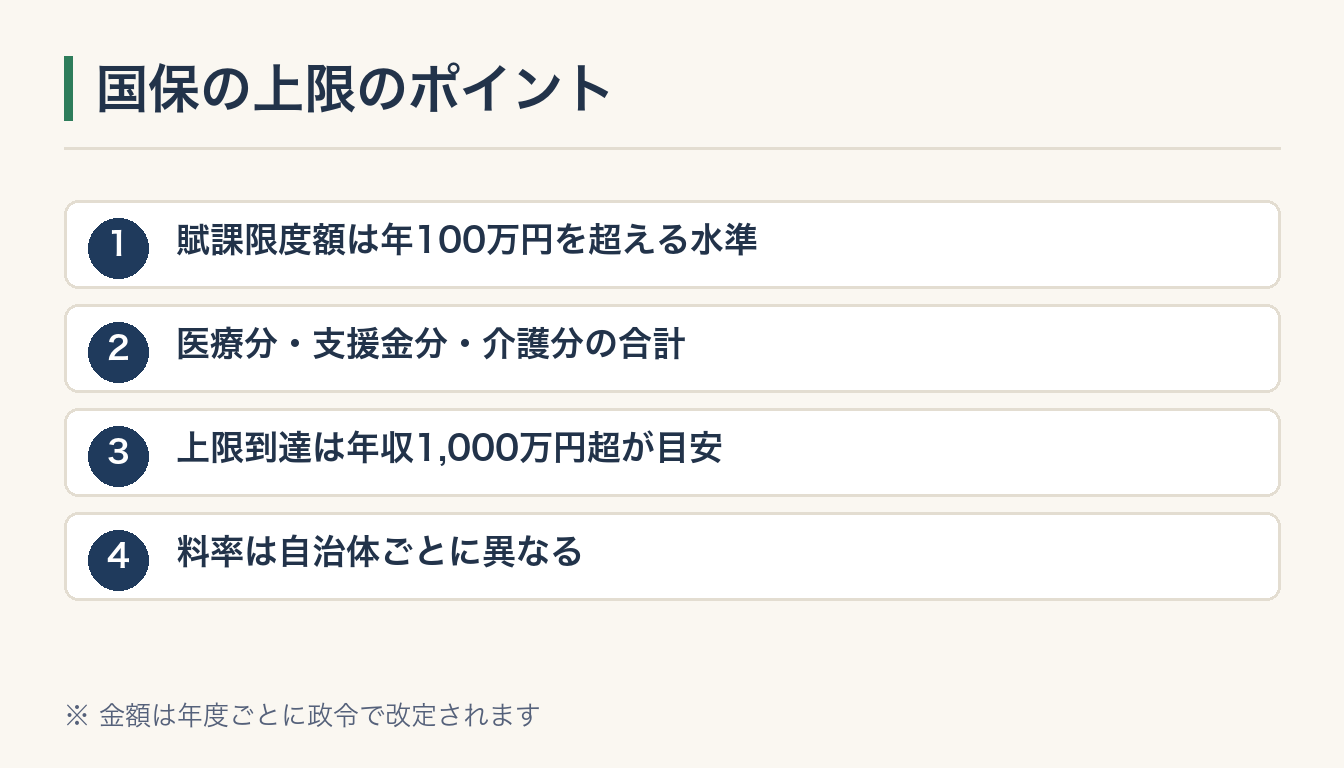
そして「賦課限度額」という上限があります。
所得がいくら高くても、それ以上は取らないという天井ですね。
賦課限度額は、ここ数年で毎年のように引き上げられています。
現在は年間100万円を超える水準にまで上がっています。
ただし賦課限度額は、医療分・後期高齢者支援金分・介護分の合計で、年度ごとに政令で改定されます。
各年度の正確な金額は厚生労働省の資料やお住まいの自治体の公表値でご確認ください。
引き上げの背景は、医療費分の増加です。
そしてもうひとつ、子ども・子育て支援金が上乗せされたことも影響しています。
税金ではなく社会保険料に乗せる形なので、とても気づきにくいのです。
上限に達するのは、おおむね年収1,000万円を超えるあたりと言われます。
ただし料率は自治体ごとに違うので、あくまで一例です。
国保の軽減措置を受けている方は要注意|判定ラインも一緒に動きます
国民健康保険には、所得が低い世帯向けに7割・5割・2割といった軽減措置があります。
見直されるのは上限だけではありません。
軽減の判定ラインも動く見込みです。
つまり、去年は5割軽減だった方が、今年は2割軽減になることもありうるわけです。
「去年より急に保険料が上がった」と感じたら、自治体から届く通知書を開いてみてください。
内訳と軽減区分が書かれています。
封筒のまま、書類の山に埋まっていませんか。
1年見ていない方も珍しくありませんので、ご安心ください。
②空き家を売ったときの3,000万円控除|2027年までの適用期限の延長が要望されています
相続した実家を売って利益(譲渡益)が出たとき、最大3,000万円まで課税対象から差し引ける特例があります。
現行の適用期限は2027年12月31日までです。
適用期限を4年延長してほしいという要望が出ていますが、あくまで要望段階です。
延長が決まったわけではありません。
背景には空き家の増加があります。
早く売って活用してほしい、という国の狙いですね。
地方でも不動産価格が上がっていて、思わぬ売却益が出るケースがあります。
空き家3,000万円控除の主な条件と手続き前の確認ポイント
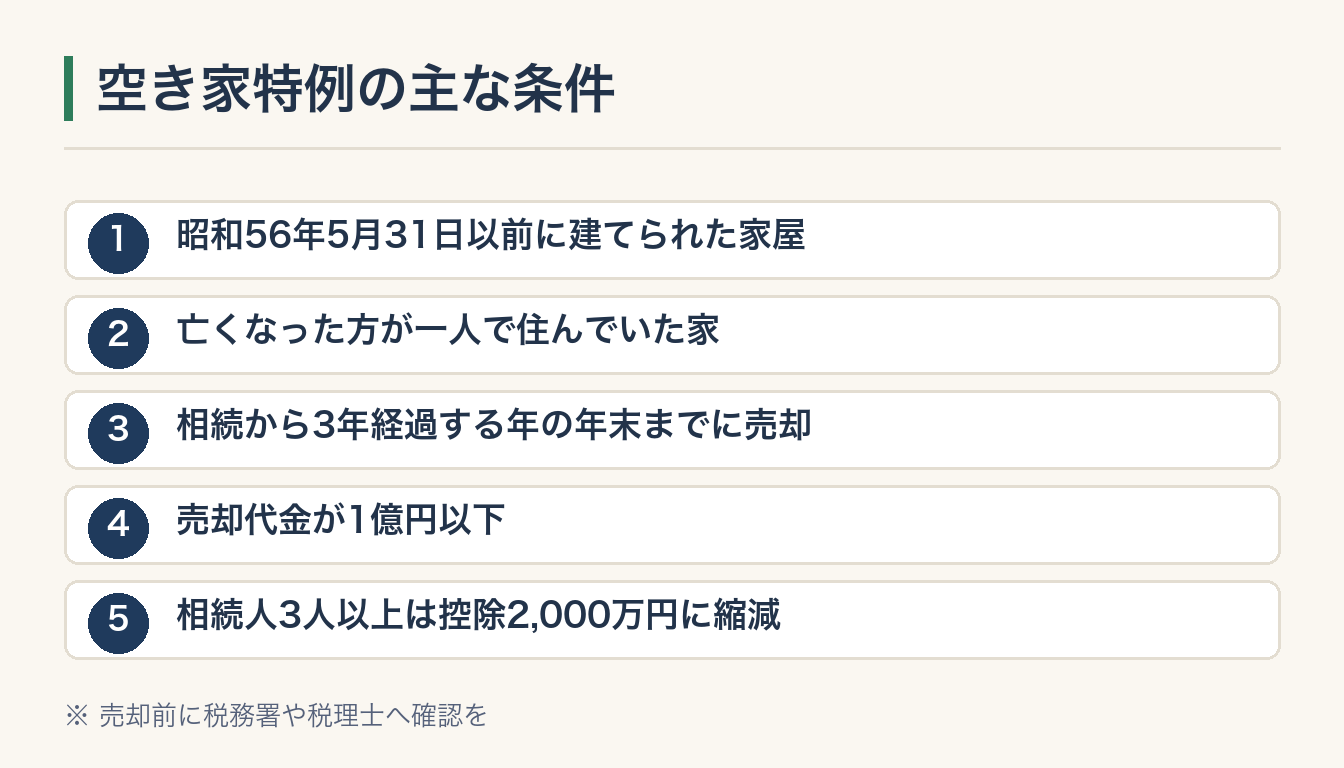
主な条件を挙げますね。
- 昭和56年5月31日以前に建てられた(旧耐震基準の)家屋であること
- 亡くなった方が一人で住んでいた家であること
- 相続開始日から3年を経過する日の属する年の年末(12月31日)までに売ること
- 売却代金が1億円以下であること
- 譲渡までに耐震改修するか、家屋を取り壊すこと(一定の条件で買主が引渡し後に行う場合も可)
- 相続人が3人以上の場合は控除額が2,000万円に縮減されること
あくまで「主な条件」です。
全部覚えなくて大丈夫ですよ。
亡くなる前に老人ホーム等へ入所していた場合でも、要介護認定など一定の要件を満たせば対象になりえます。
ただし空き家の特例は「相続で取得した家屋」が前提です。
親がご存命のうちの売却には使えません。
親自身が売主になるマイホームの3,000万円控除とは、別の制度ですのでご注意ください。
古い家で買った金額がわからない場合は、売却金額の5%を取得費とみなす方法があります。
空き家の特例は要件が細かいので、売却前に税務署や税理士に確認するのが安心です。
放置した空き家は固定資産税が最大6倍に|いくら増える?
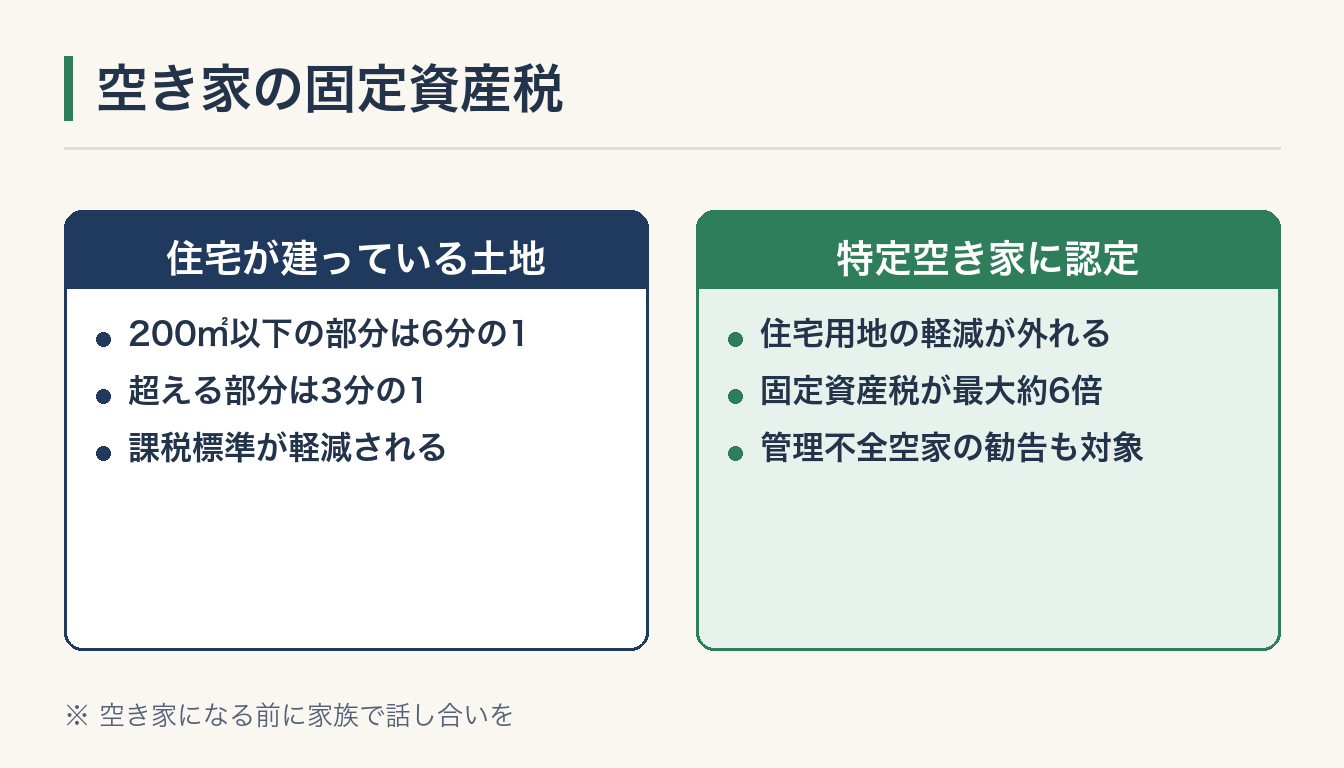
住宅が建っている土地は、固定資産税の課税標準が軽減されています。
200㎡以下の部分は6分の1、超える部分は3分の1です。
ところが管理が行き届かず「特定空き家」に認定されると、軽減が外れます。
結果として固定資産税が最大で約6倍になります。
法改正により、管理不全空家として勧告を受けた場合も軽減が外れる対象になりえます。
だからこそ、実家が空き家になる前に家族で話しておくことが大切ですね。
③NISAの1,800万円枠はいつ復活する?売った分を「その年のうちに」
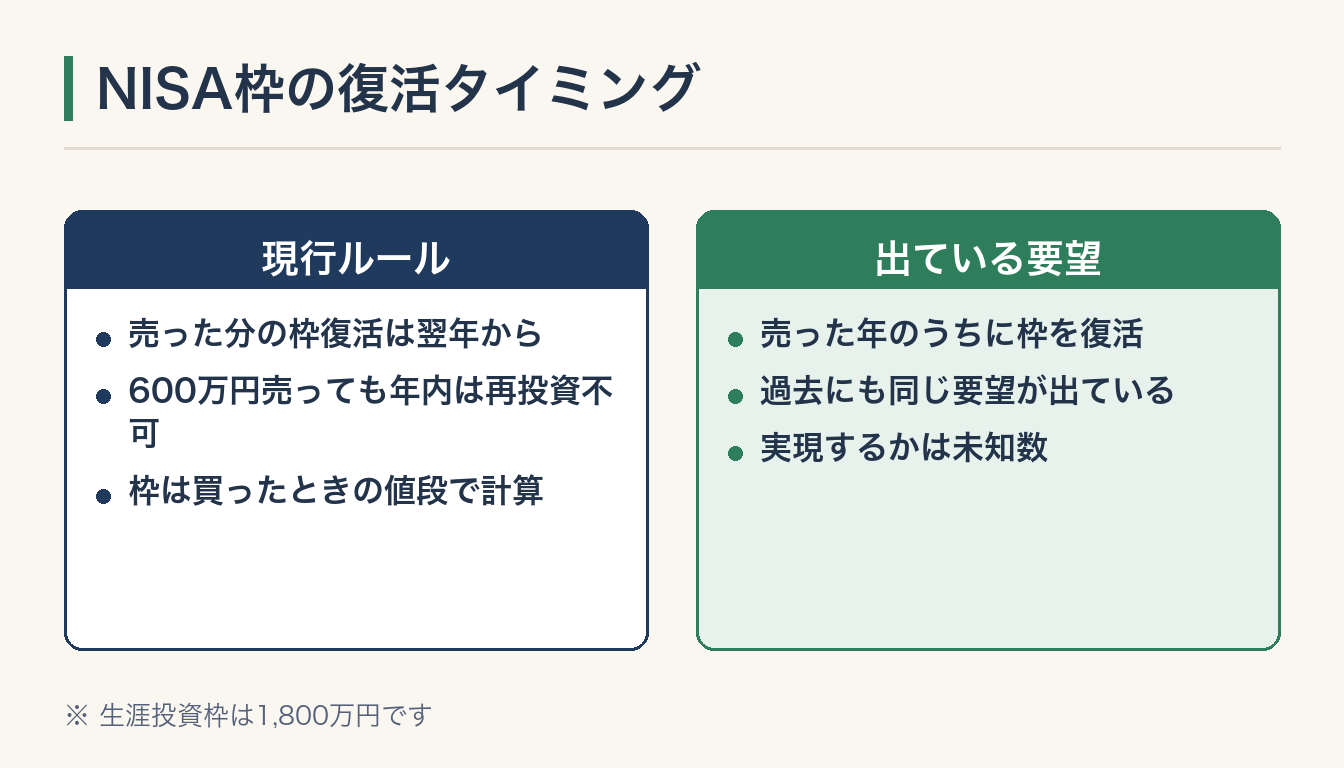
NISAの生涯投資枠は1,800万円です。
売却した分の枠(買ったときの値段で計算)が復活するのは、翌年になってからというのが現行ルールです。
年内に復活させてほしいという要望が出ています。
ただし過去にも同じ要望が出て実現していません。
通るかどうかは未知数です。
具体例で見てみましょう。
枠を使い切っている方が600万円分を売っても、その年は再投資できません。
翌年まで待つことになります。
図書館の貸出枠が10冊で、3冊返したのに翌日まで借りられない、という感じですね。
「60歳からNISAは遅いですか?」年金世代へのお答え
結論、遅くありません。
物価が上がると、現金の価値は少しずつ目減りしていきます。
ただし全額を投資に回すのは、あまりオススメしません。
生活費と当面の医療・介護費を確保したうえで、余ったお金で行うのが基本です。
「枠がいっぱいあるから使い切らなければ」と焦る必要もありません。
投資は元本が保証されません。
ご自分のペースで、無理のない範囲にとどめてくださいね。
④生命保険料控除の上乗せはいくら戻る?「12万円戻ってくる」ではありません
生命保険料控除は3つの区分に分かれています。
一般生命保険料、介護医療保険料、個人年金保険料です。
所得税では各4万円、合計12万円が上限です。
ここが大事なところです。
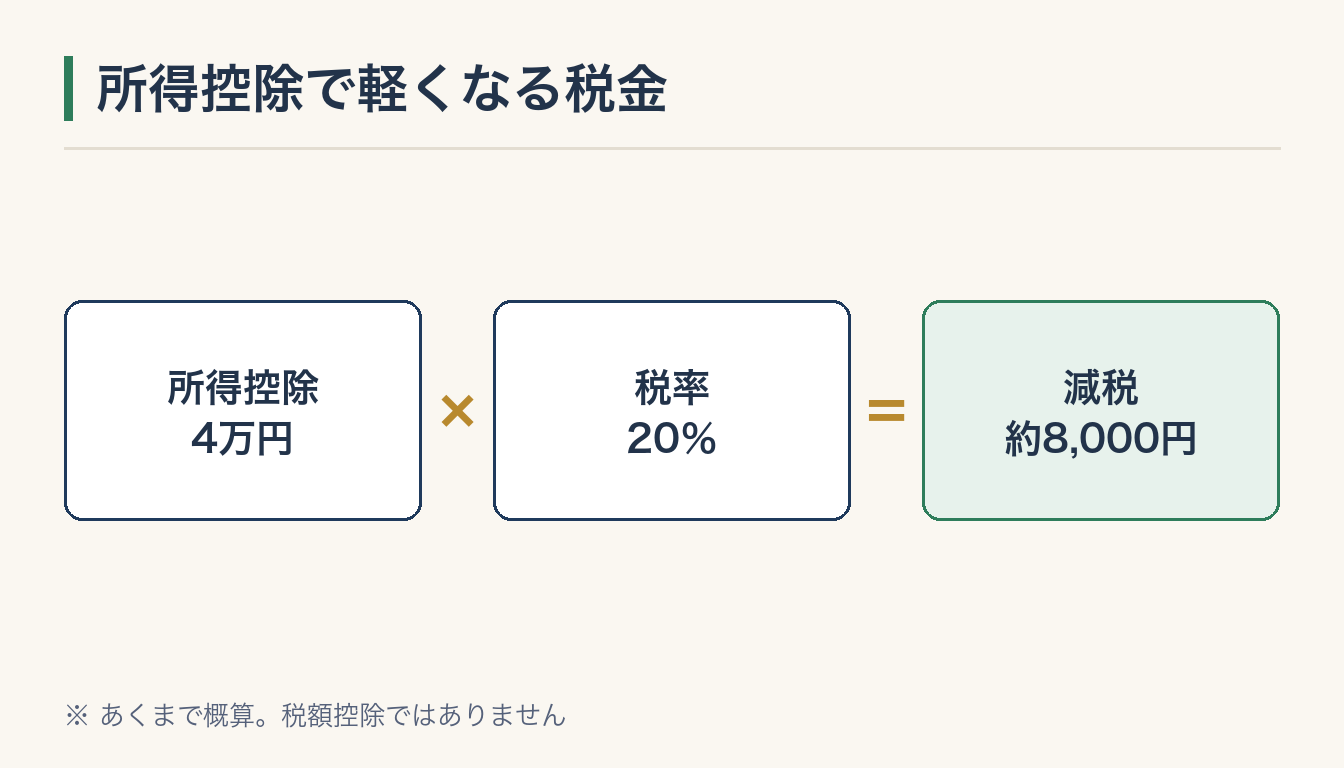
税額控除ではなく、所得控除です。
たとえば所得控除4万円で税率20%なら、軽くなる税金はおよそ8,000円です(あくまで概算です)。
「12万円分の税金が減る」わけではありません。
現在の上乗せ措置は、23歳未満の扶養親族がいる場合に一般生命保険料控除の上限を6万円にする、という限定的なものです。
適用される年分も限られます。
さらに3区分合計の上限12万円は据え置きとされています。
上乗せを恒久化してほしいという要望が出ていますが、対象者や適用年分は国税庁の公表資料でご確認ください。
減税効果としては、数千円程度にとどまる見立てです。
控除があるから入る、は逆さま|保険は「塾」と同じ考え方で
1区分で満額の4万円控除を受けるには、年間の払込保険料が8万円を超える必要があります(新制度)。
数千円の減税のために保険料を増やすのは、本末転倒です。
保険に入ることが悪いのではありません。
控除だけを理由に選んでしまうのが、もったいないのです。
ボクたちはすでに公的医療保険や高額療養費、遺族年金という手厚い土台に入っています。
民間保険は学習塾のようなものだと思っています。
義務教育という土台があって、足りない部分だけ塾で補う。
塾なしでもしっかり力をつけた子は、たくさんいますよ。
まずは今入っている保険の保障内容と保険料を、紙に書き出してみましょう。
税制改正の最新情報はどこで確認する?数字は変わります
今回の4つは要望段階のものです。
12月の税制改正大綱と国会審議を経て決まります。
国民健康保険料は市区町村ごとに料率も上限に達する水準も異なります。
お住まいの自治体の公表資料をご確認ください。
保険料の限度額は厚生労働省、税の控除や特例は国税庁、NISAは金融庁が確認先です。
空き家の特例は要件が細かいので、売却前に税務署や税理士へ相談するのが安心ですよ。
まとめ|2027年の税制改正は「負担は少しずつ、優遇は期限つき」
4つの要望はまだ決定ではありません。
ただ共通して見えてくる流れがあります。
負担は少しずつ増え、優遇には期限がつく、という流れです。
だからこそ、次の3つから始めてみましょう。
- ①自分の保険料の通知書を見る
- ②実家の今後を家族で話す
- ③保険と貯蓄のバランスを見直す
全部やらなくて大丈夫です。
1つだけでも思い当たれば、それが第一歩ですよ。
制度は、知っている人だけが使えます。
12月の税制改正大綱のニュースを「自分ごと」として見られるようになれば、それだけでお金を守る力がついていますよ。
※ 税制改正の要望は12月の大綱で採否が決まります。最新の情報は国税庁などの公式サイトでご確認いただき、個別のご判断は専門家にご相談ください。
▼ 元の動画はこちら
【2027年から改正?】国保・実家の売却・NISA・生命保険料控除が変わる!?国が今「お願い中」の4つの変更をやさしく解説



コメント