「火災保険って、火事で使う保険でしょう?」——
そう思って、火災保険の契約をしたまま証券を一度も開いていない方は決して少なくありません。
ところが実際は、台風で屋根がめくれた、落雷でテレビが壊れた、大雪で屋根が傷んだ。
そんな家まわりのトラブルにこそ使われているのが、火災保険なんです。
今日は、知っているかどうかで数百万円の差がつくこともある火災保険のポイントを整理してお伝えします。
気になるところだけ読んでも大丈夫ですよ。
火災保険は「火災」で使うことがほとんどない保険です
ボクは火災保険について本を読んだり、住宅メーカーの方の話をたくさん聞いたりしてきました。
本や住宅メーカーの方の話に共通していたのが、「火事で火災保険を使った例は、ほとんど見たことがない」ということです。
30年保険を扱ってきた方でも、火災での支払いは3回か4回だったといいます。
実際に多いのは、台風による風災です。
屋根材が飛んだ、軒下がめくれてしまった、といったケースですね。
「火事のための保険」という思い込みが、使えるはずの保険を使わない一番の原因になっています。
火災保険に入っていることが問題ではありません。
補償の中身を知らないまま払い続けるのが、もったいないのです。
火災保険の補償範囲|風災・落雷・雪害など家まわりにも使えます
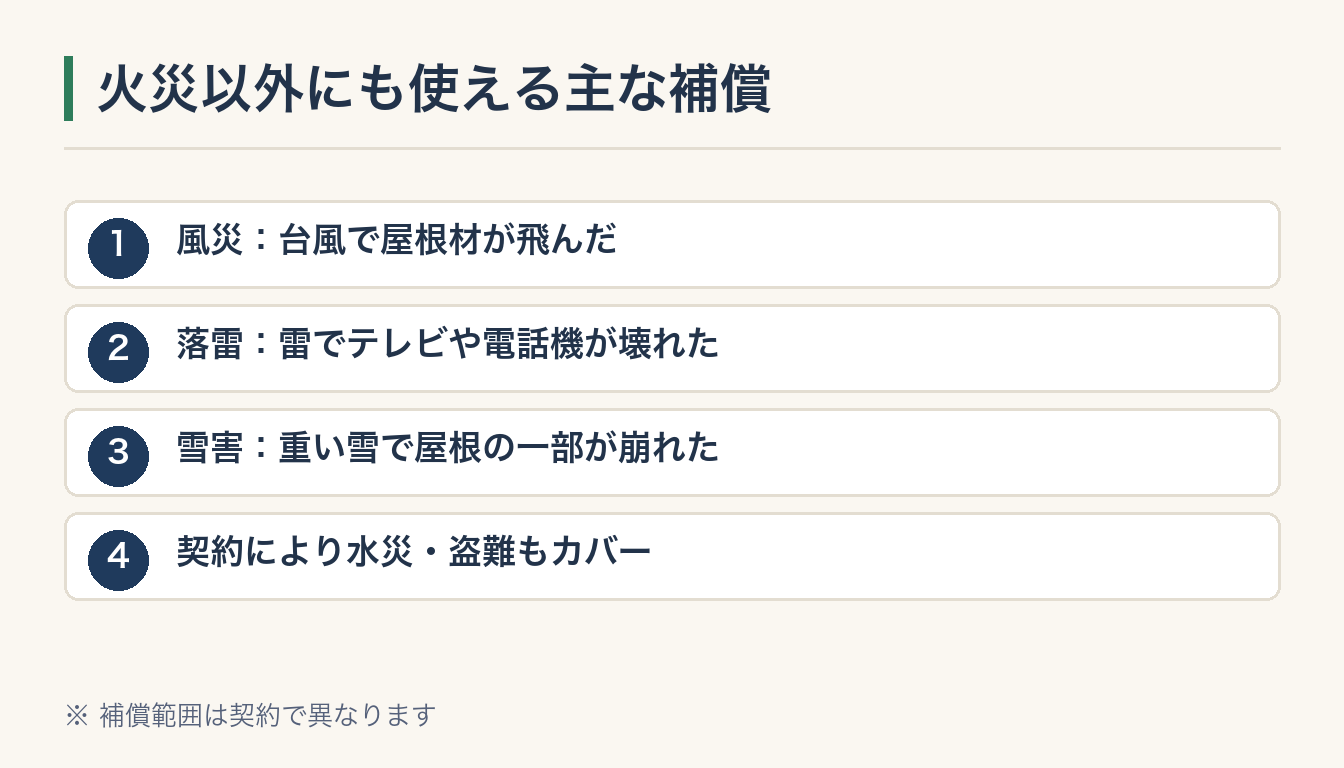
火災保険は、思っている以上に守備範囲の広い保険です。
- 風災:台風で屋根材が飛んだ、軒下がめくれた
- 落雷:雷で電話機やテレビが壊れた
- 雪害:重たい雪で屋根の一部が崩れた
全部を覚えなくて大丈夫ですよ。
「家まわりのことなら一度疑ってみる」、それだけで十分です。
ボクは子どもの頃、実家に雷が直撃した経験があります。
周りに家がない田舎の一軒家で、まさに狙い撃ちでした。
夜中にすさまじい音がして、電話は受話器が外れ、テレビも壊れてしまいました。
雪害も他人事ではありません。
北陸の雪は水分を含んでずっしり重く、屋根の一部がボロッと崩れたこともありました。
契約によっては、水災や盗難までカバーしている場合もあります。
ただし火災保険の補償範囲は、商品のプランや契約時期でまったく違います。
水災を外した限定型もありますので、「使える場合がある」という前提で保険証券をご確認くださいね。
火災保険が使えないケースもあります|地震と経年劣化に注意
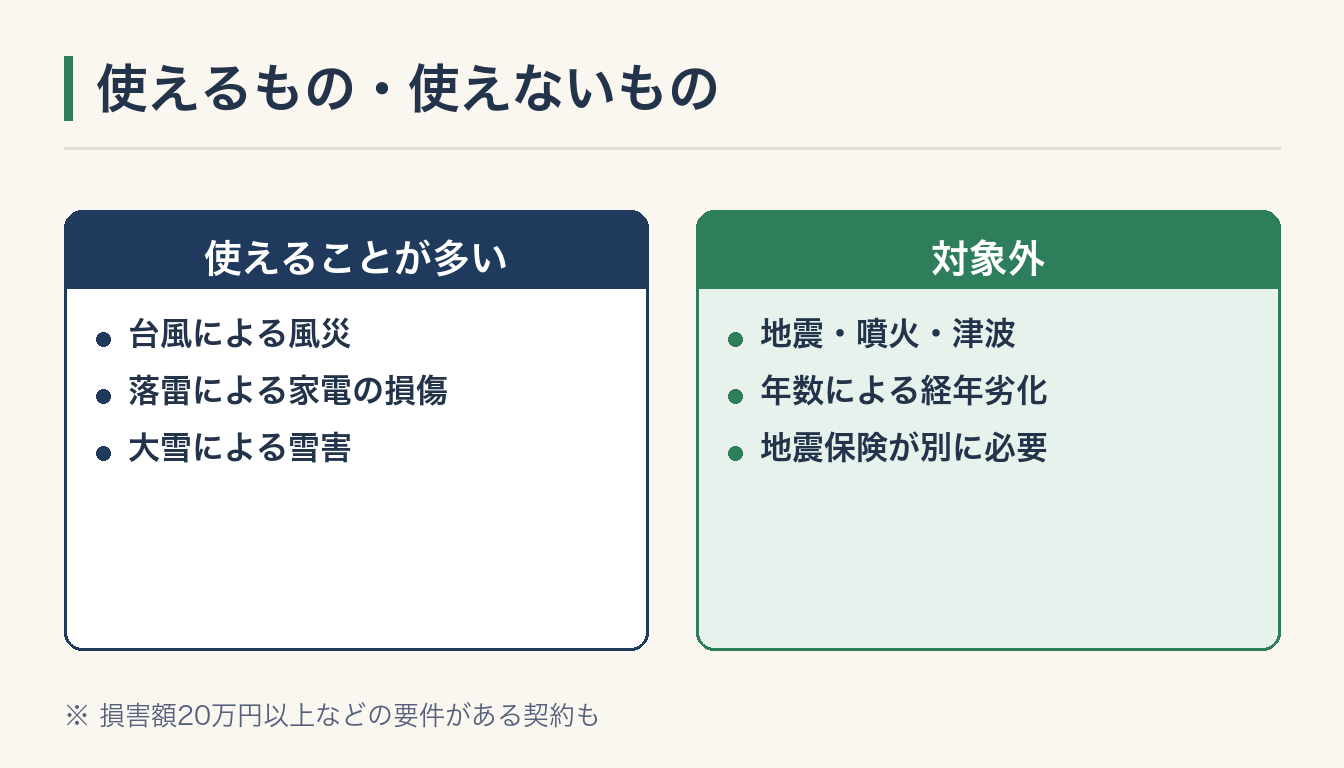
ここで正確に整理しておきますね。
地震・噴火・津波を原因とする火災や損壊は、火災保険では支払われません。
備えるには、地震保険が別に必要になります。
また、年数の経過による傷み、いわゆる経年劣化も対象外です。
さらに風災や雪害には、「損害額20万円以上」といった支払要件や免責金額が設定されている契約もあります。
条件は契約時期によって異なりますので、最新の内容は保険証券か保険会社にご確認ください。
「まず使えないか確認してみる」姿勢はとても大切です。
そのうえで、対象外もあると知っておけば、断られたときにがっかりせずにすみますよ。
火災保険を使っても等級ダウンはありません|保険料への影響は?
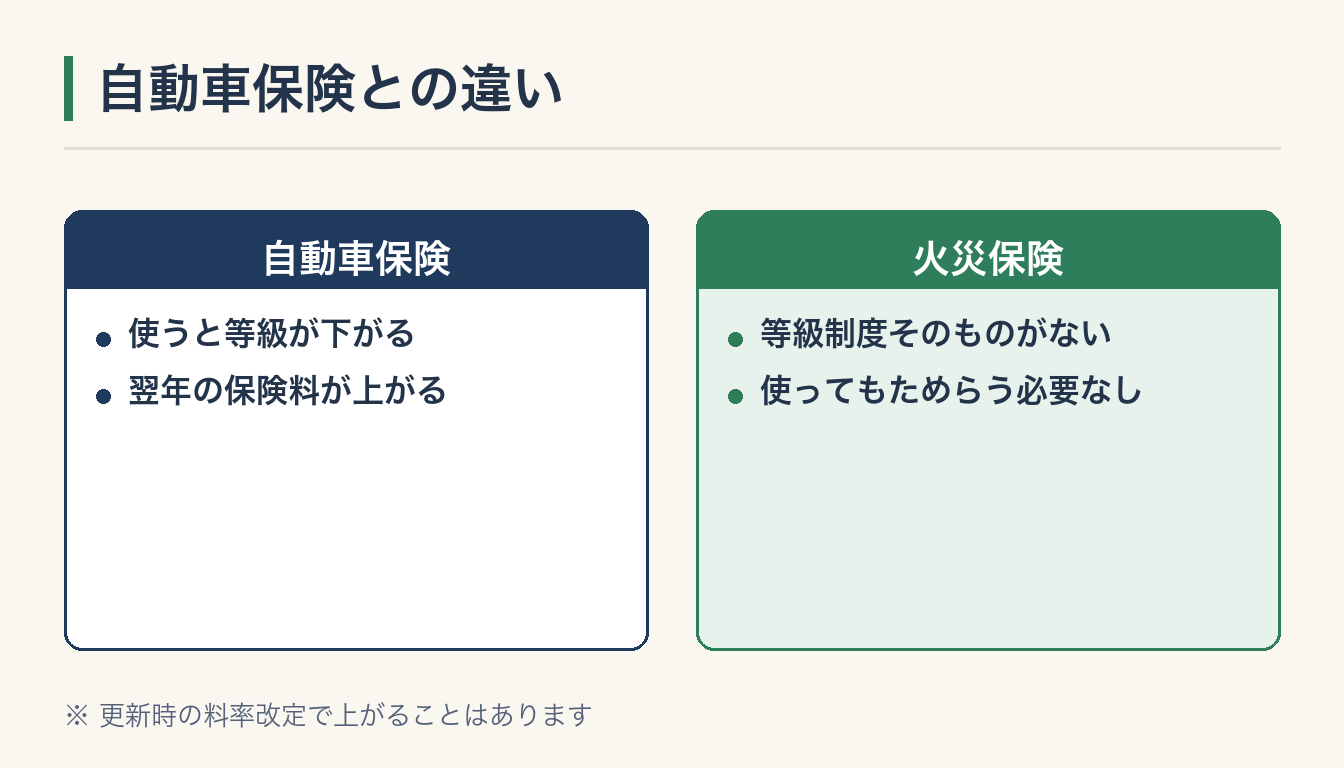
自動車保険は、使うと等級が下がって保険料が上がりますよね。
火災保険には、等級制度そのものがありません。
ですから、使うのをためらう必要はないんです。
ただし正直にお伝えすると、更新のタイミングでの料率改定によって保険料が上がることはあります。
近年は自然災害の増加を受けて、値上げの傾向が続いています。
また、全損で保険金が支払われた場合は、契約そのものが終了します。
「使っても何の影響もない」とまでは言い切れませんが、遠慮して使わないのはもったいない。
そう覚えておいてください。
隣の家の火事でもらい火|賠償してもらえないのをご存じですか
ここが一番お伝えしたいところです。
隣の家で火事が起き、自宅まで燃えてしまった。
当然、隣の方に賠償してほしいと思いますよね。
ところが原則として、賠償を求めることはできません。
失火責任法(失火ノ責任ニ関スル法律)という法律があるためです。
制定は明治32年(1899年)。
木造家屋が密集し、火事が一気に燃え広がりやすかった当時の日本の事情が背景にあると言われています。
つまり、もらい火から自宅を守れるのは、自分の火災保険だけなのです。
隣の家がとても近い、隣の敷地に燃えやすいものが積まれている。
そんな環境の方ほど、備えの意味は大きくなります。
「まさかあの真面目な方が」ということも、火事に関しては起こり得ますからね。
「重大な過失」があれば責任を問える場合もあります
例外もあります。
寝たばこや火の不始末など、重大な過失があったと認められた場合は、賠償責任を問えることがあります。
ただし、重大な過失と判断されるハードルは高いのが実情です。
あてにできるものではありません。
基本は「自分の家は自分の火災保険で守る」。
ここだけ押さえておけば大丈夫です。
火災保険の契約年数は5年が現実的|10年契約はもう選べません
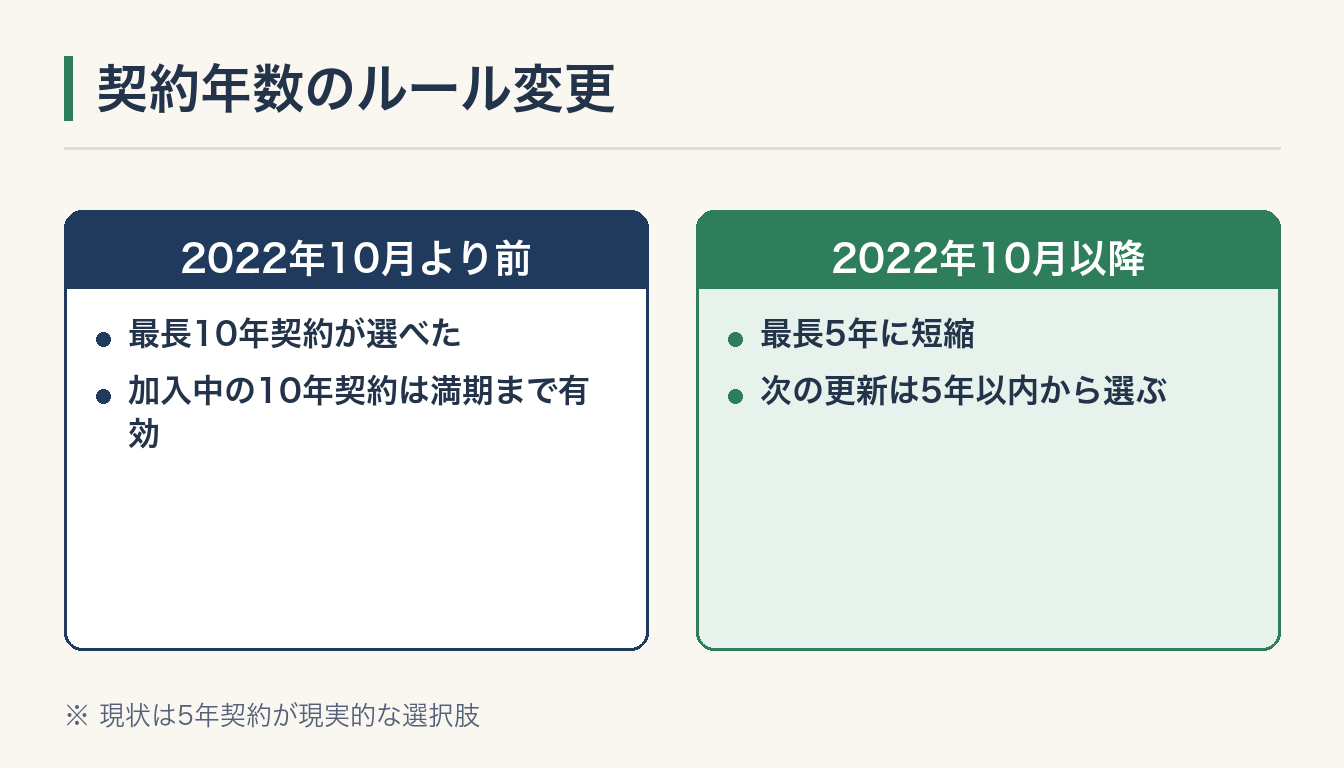
2022年10月以降に契約・更新する火災保険は、最長5年になりました。
自然災害の増加を受けて、10年契約が廃止されたためです。
すでに10年契約で加入中の方は、満期まで契約が続きます。
ただし次の更新では、5年以内を選ぶことになります。
毎年更新するのは手続きが大変ですし、長く放置しすぎるのも危険です。
現在選べる中では、5年が現実的な選択だとボクは考えています。
火災保険の保険金額はいくら?見直しは2〜3年に1回が目安
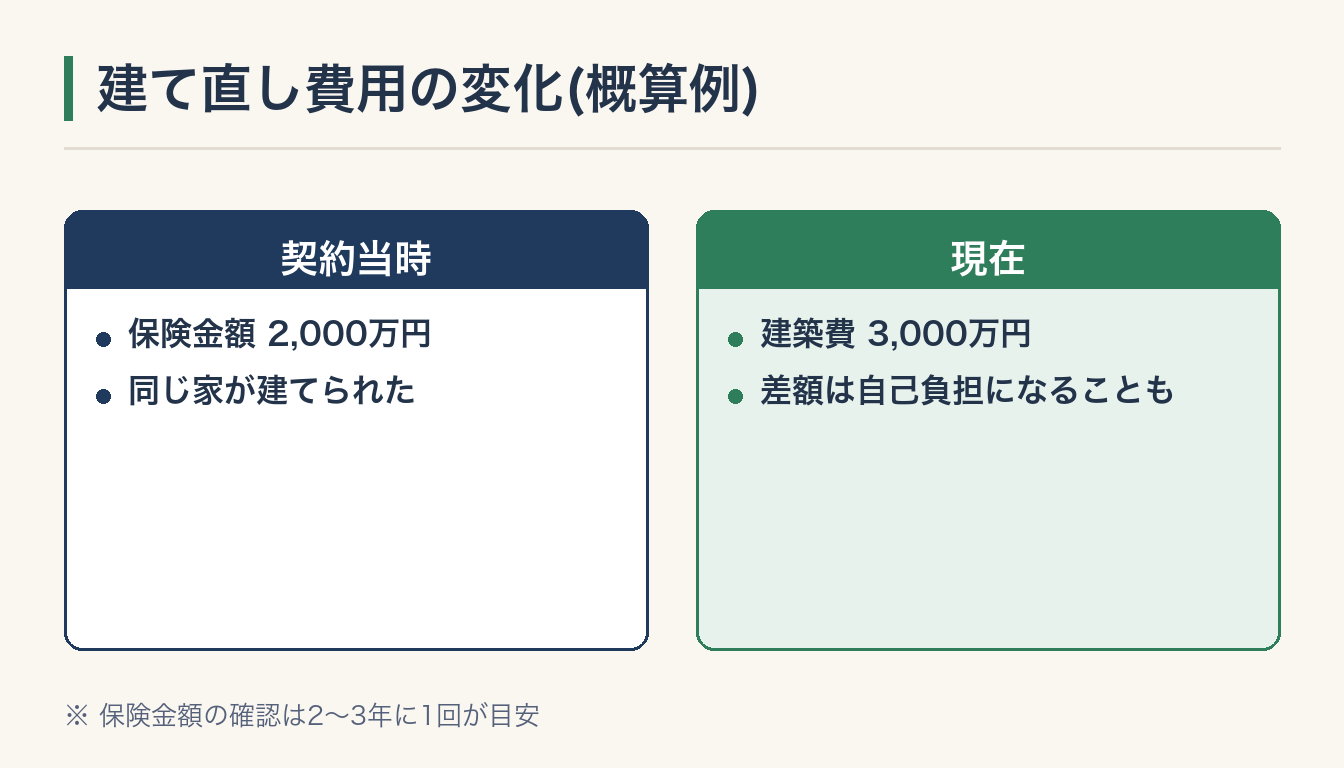
住宅価格も建築費も、この数年で上がっています。
契約したときの保険金額では、同じ家を建て直せない可能性があるのです。
たとえば契約当時は2,000万円で足りた家が、今は3,000万円かかるかもしれません。
あくまで概算ですが、差額はご自身の持ち出しになります。
契約年数が5年でも、保険金額の確認は2〜3年に1回を目安にしておくと安心です。
保険証券の「保険金額」や「建物」の欄に書かれていますので、まずは眺めてみてくださいね。
自宅の資産価値を知ると、必要な保険金額が見えてきます
保険金額の目安を立てるには、今の自宅の価値を知るのが近道です。
家の一括査定サイトを使うと、今いくらで売れそうかを試算してもらえます。
ボクも3社に試算をお願いしたことがあります。
ひとつだけ心づもりを。
一括査定サイトに登録した直後は、知らない番号から電話が立て続けにかかってきます。
2件3件と鳴るので、ちょっとびっくりしますよ〜。
あらかじめ知っていれば、あわてなくて大丈夫です。
査定額が分かると、「価値を失ったら困る金額」が見えてきます。
1〜2年に1回、お休みの日にまとめて確認しておくと安心ですね。
火災保険の補償内容は契約時期で違います|確認と手続きは保険証券から
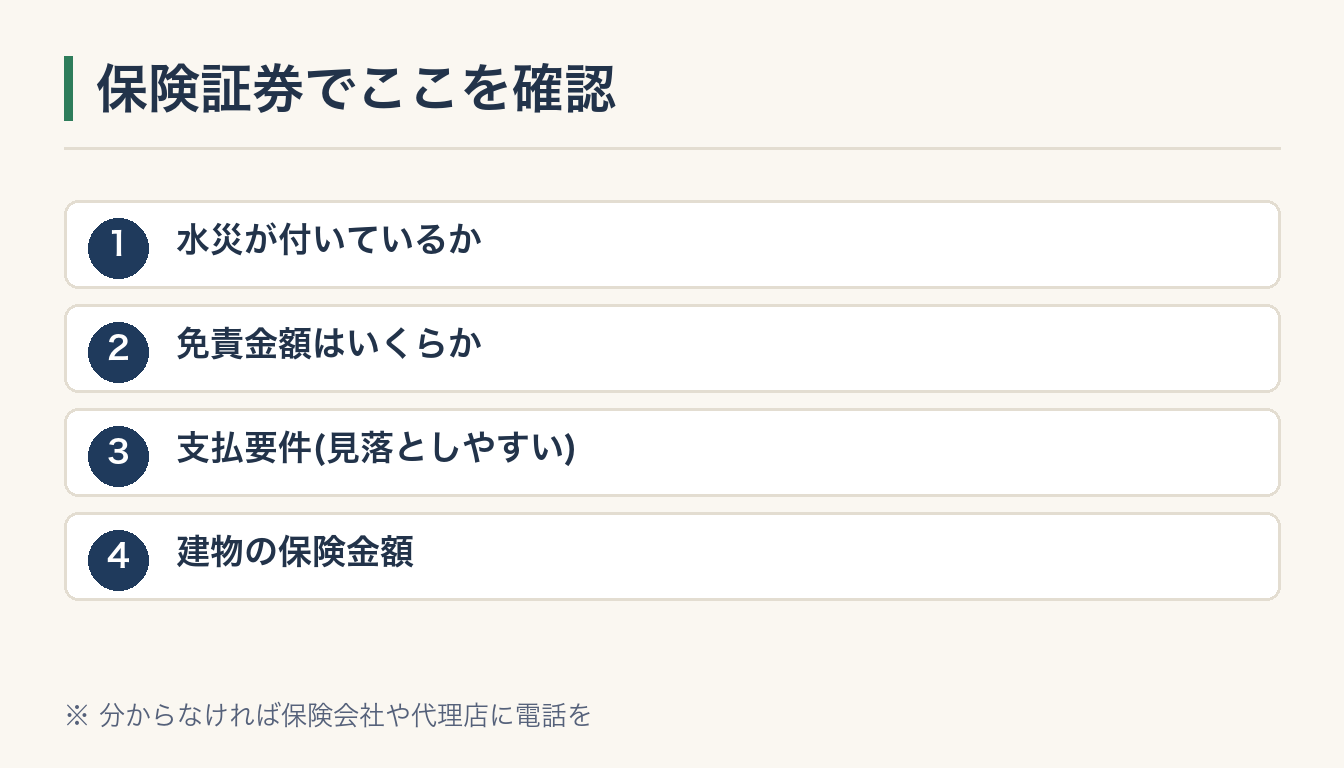
火災保険は商品改定や料率改定が頻繁にあります。
契約した時期によって、中身が大きく違うのです。
水災が付いているか。
免責金額はいくらか。
そして見落としがちな「支払要件」。
どれもご自身の保険証券で確認するのが確実です。
見ても分からないときは、保険会社や代理店に電話をすれば教えてもらえます。
保険のしくみ全般は、日本損害保険協会のサイトでも調べられますよ。
地震保険が必要かどうかも含めて、一度プロに相談する価値は十分ありますよ。
まとめ|火災保険の見直しは、引き出しから保険証券を出すところから
火災保険は、火事のためだけの保険ではありません。
台風・落雷・大雪など、家まわりのトラブル全般を支えてくれる保険です。
そして、隣家からのもらい火は、自分の火災保険でしか守れません。
2つを知っているだけで、いざというときの差が数百万円になることもあります。
引き出しの奥にしまったままの保険証券、いつから開いていませんか。
何年も見ていない方も珍しくありませんので、ご安心ください。
全部やらなくて大丈夫です。
証券を出して補償範囲を眺めてみる、それだけでも立派な第一歩ですよ。
一緒に、大事なお金と我が家を守っていきましょう。
※ 火災保険の補償内容や契約期間の扱いは改定されることがあります。最新の情報は各保険会社の公式サイトでご確認いただき、個別のご判断は専門家にご相談ください。


コメント