「年金が振り込まれたのに、思っていたより5万円も少なかったの」——
そんなご相談をいただきました。
驚かれるのも無理はありません。
年金から天引きされるお金を受け取る前に知っておけば、生活のサイズを整える時間がたっぷり残りますよ。
気になるところだけ読んでも大丈夫です。
年金22万円のはずが手取り19万5,000円|天引きの差額はどこへ消えたのか
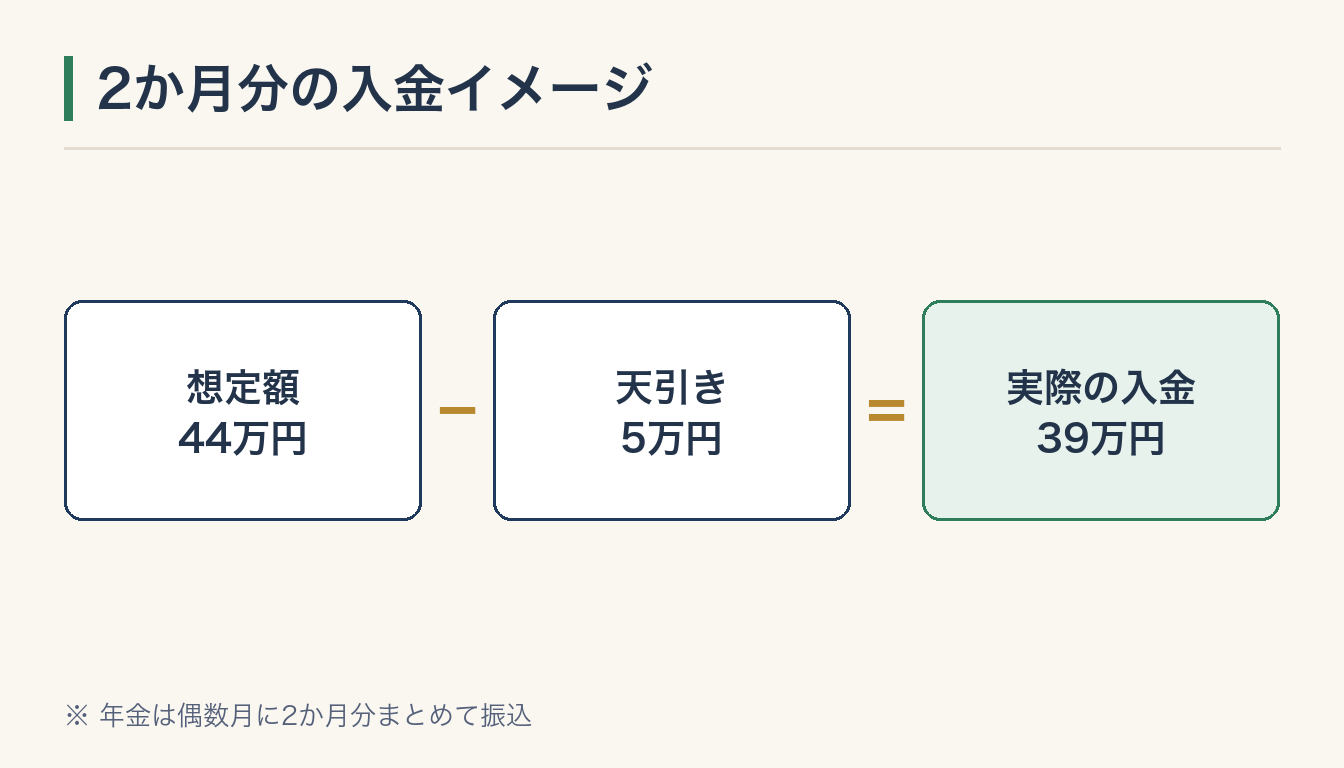
ご相談くださったのは、65歳から月22万円の年金を受け取る予定だった方です。
年金は偶数月に2か月分がまとめて振り込まれます。
ですから44万円を想像していたのに、実際の入金は39万円でした。
計算が間違っていたわけではありません。
引かれる前提で生活設計をしていなかった、それだけのことなんです。
年金は2か月分まとめてなので、差額も2倍に見えて驚きやすいんですね。
何が引かれているのか、いくらくらいなのか、どう備えるのか。
順番に見ていきましょう。
年金から天引きされるのは4つ|社会保険料2つと税金2つ
ここで正確に整理しておきますね。
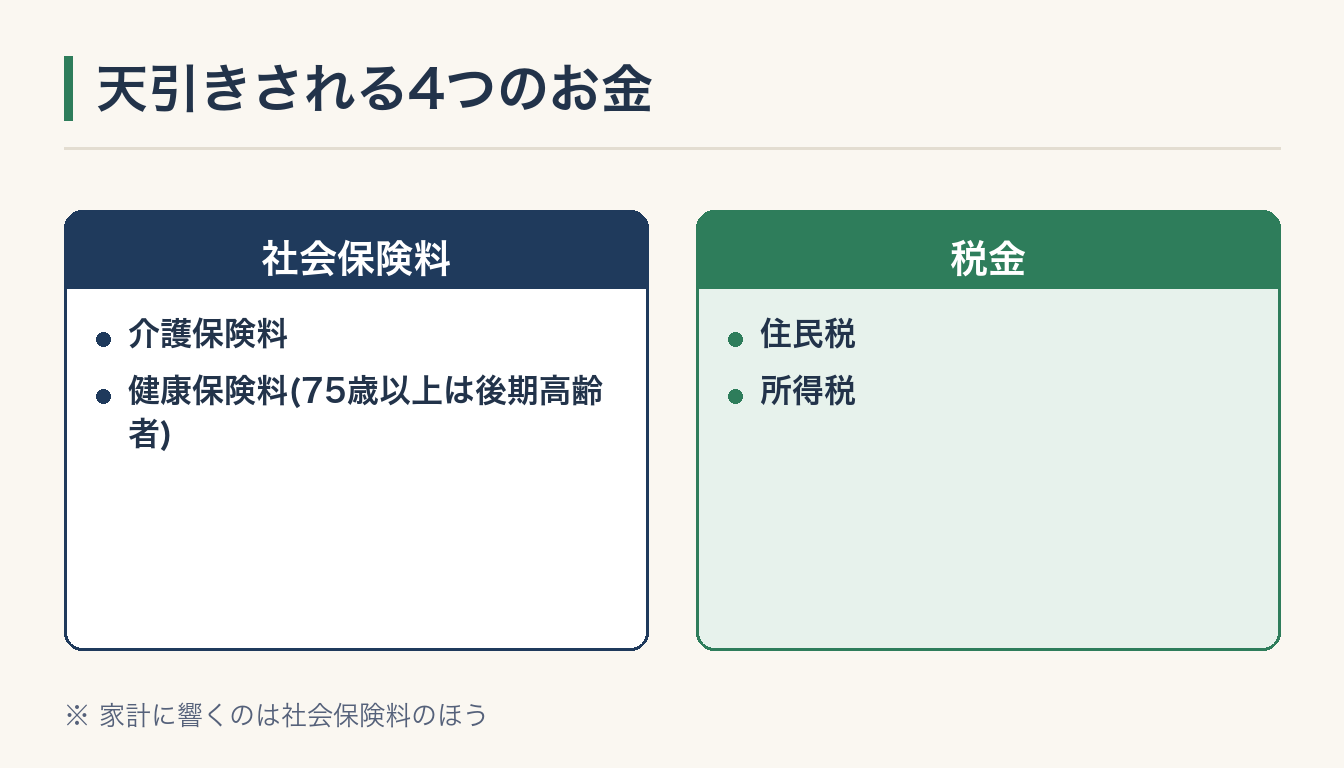
年金から引かれるお金は4つあります。
- 介護保険料(介護サービスを支える保険料)
- 健康保険料(75歳以上は後期高齢者医療保険料)
- 住民税
- 所得税
社会保険料が2つ、税金が2つ。
そして家計にいちばん響くのは、社会保険料のほうです。
原則は年金からの天引き(特別徴収)です。
ただし住民税や国民健康保険料は、条件によって納付書払い(普通徴収)になる場合もあります。
どちらでも支払う総額は変わりません。
【内訳①②】年金天引きの社会保険料はいくら?家計にいちばん響きます
介護保険料は、お住まいの自治体と所得段階で大きく変わります。
第9期(2024〜2026年度/介護保険料は3年ごとに見直されます)の全国平均の基準額は、月6,000円台です。
年金月22万円の層でも、基準額の1.2〜1.3倍程度にとどまる自治体が多いですね。
地域によっては1万円近くになることもあります。
健康保険料も自治体差がとても大きい部分です。
年金収入264万円(月22万円×12か月)の単身世帯では、月1万円を超える地域もあります。
介護保険料と健康保険料を合わせて、月2万円前後になるケースがある、というイメージです。
あくまで一例ですので、ご自身の金額は通知書でご確認くださいね。
正確な金額は、毎年6〜7月ごろ届く決定通知書に書かれています。
あの封筒、書類の山に埋もれていませんか。
トランプができるほど未開封の封筒が溜まっている方も、決してあなただけではありません。
【内訳③④】年金にかかる税金は思ったほど大きくありません
意外かもしれませんが、税金の負担は小さめです。
月22万円の年金なら、所得税と住民税を合わせても数千円程度に収まる例が多いんですよ。
もちろん、あくまで一例です。
理由は、公的年金等控除と基礎控除があるためです。
どちらも、収入から一定額を差し引いてくれる仕組みですね。
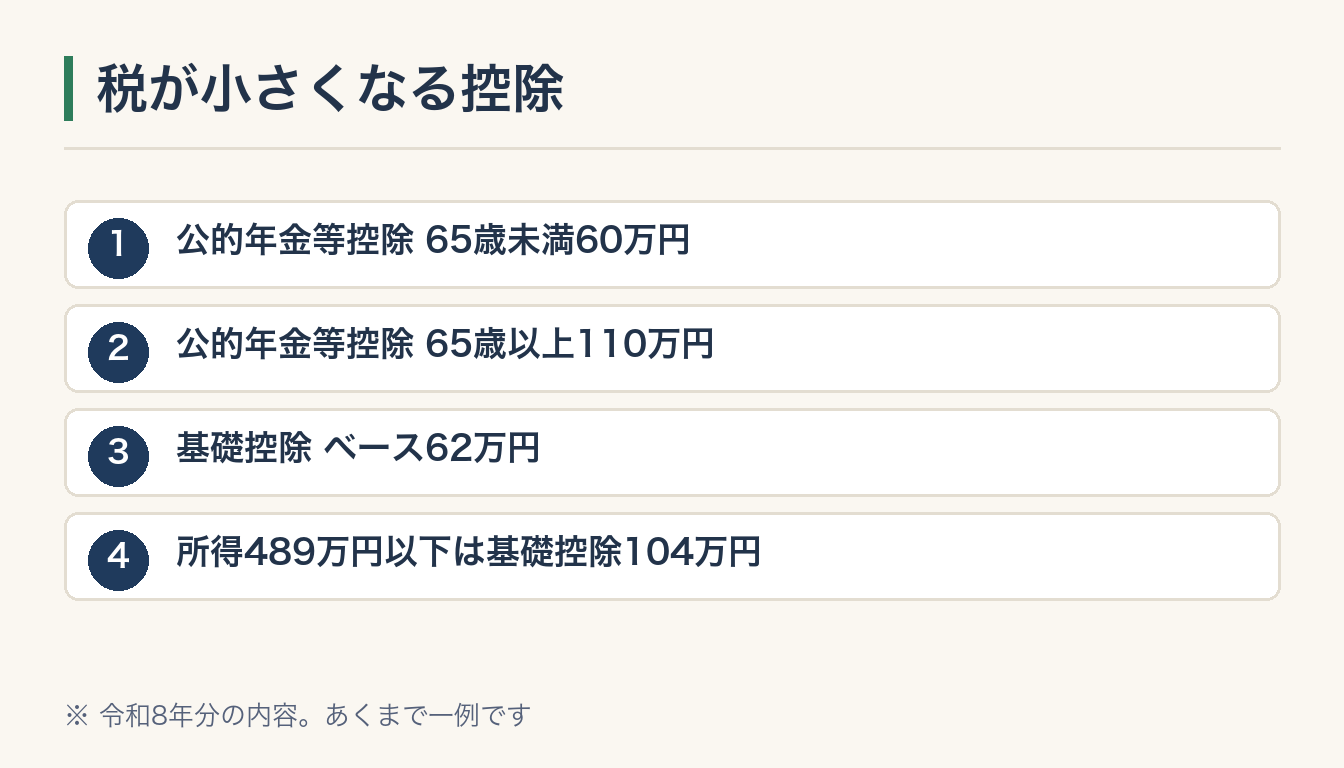
公的年金等控除の最低額は、65歳未満60万円、65歳以上110万円で据え置きです。
拡充されたのは基礎控除のほうです。
令和8年分でベース62万円に加算がつき、合計所得489万円以下の方は104万円となりました。
話題になった「178万円の壁」は、議論の過程で出た数字です。
実際に制度化されたのは、基礎控除と給与所得控除の引き上げによる、いわゆる「160万円の壁」への見直しでした。
給与所得控除の最低保障額は、令和8・9年分で74万円です(従来は65万円)。
なお、源泉徴収の事務に反映されるのは令和8年11月までは従来のままとされています。
手取りの実感が変わる時期は、少しあとにずれるんですね。
年金の「二重課税」ではありません|保険料は社会保険料控除の対象
「現役時代に税金を払い、受け取るときもまた取られる」。
そう感じるお気持ち、本当によく分かります。
ただ、仕組みは少し違います。
現役時代に納めた年金保険料は、全額が社会保険料控除の対象です。
つまり保険料に回した分には、所得税も住民税もかかっていません。
日本の年金は「納めるときは非課税、受け取るときに課税」という設計です。
先に引いておくのをやめて、受け取るときに精算するイメージですね。
納得までは難しくても、仕組みを知っておくと無駄な怒りで消耗せずに済みます。
年金の天引きは原則避けられません|手取りのためにできる対策は2つ
残念ながら、天引きそのものは原則として避けられません。
できることは2つです。
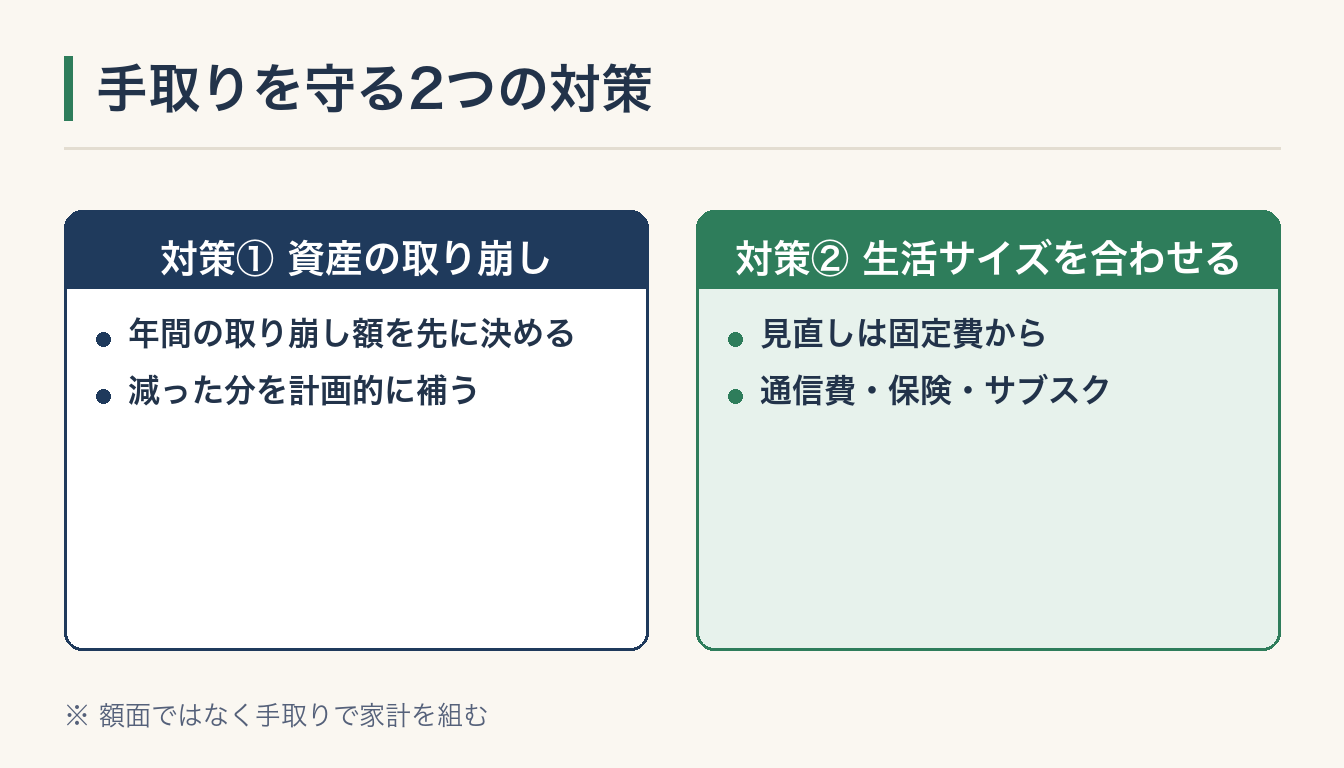
対策①は、資産を計画的に取り崩して減った分を補うこと。
年間いくら取り崩すかを先に決めておくのがコツです。
対策②は、手取りの年金額に生活のサイズを合わせること。
見直すなら固定費からです。
通信費、保険、使っていないサブスクの3つが定番ですよ。
「もうこれ以上は縮められない」という方もいらっしゃいます。
固定費をこれ以上減らせない場合は、取り崩し計画とセットで考えましょう。
大切なのは、額面ではなく手取りで家計を組むことです。
ねんきん定期便に載っている数字は額面ですので、ご注意くださいね。
年金の平均受給額はいくら?額面と手取りの両方で把握しましょう
平均額は、どの区分かで大きく違います。
厚生年金受給者(基礎年金を含む)の平均月額は約14〜15万円です。
国民年金のみの方は約5〜6万円です。
平均より多い、少ないで一喜一憂しなくて大丈夫です。
大事なのはご自身の数字ですよ。
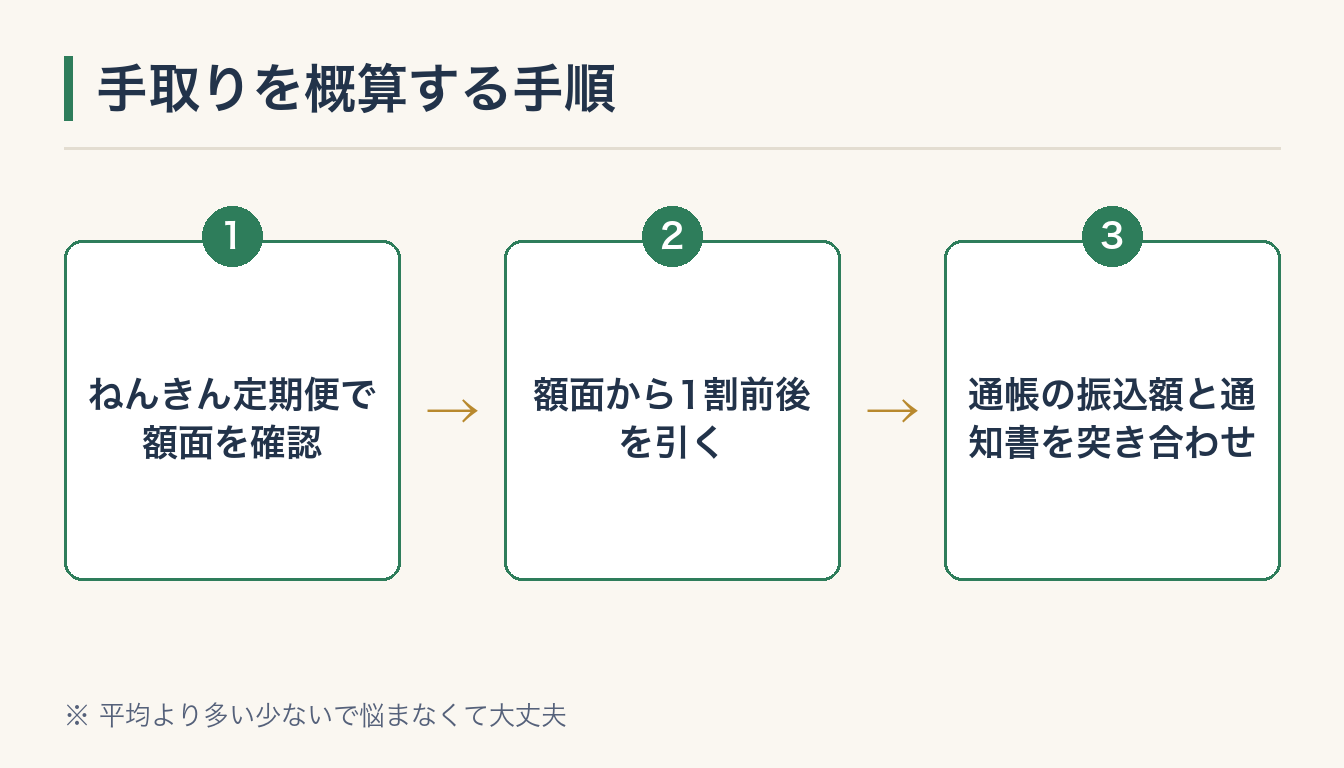
まずは、ねんきん定期便やねんきんネットで額面を確認してみてください。
額面から1割前後が引かれるイメージで、手取りを概算します。
あくまで目安ですが、心の準備には十分です。
すでに受給中の方は、通帳の振込額と年金振込通知書の内訳を突き合わせてみましょう。
社会保険料は上昇傾向|年金天引き額の最新情報はご自身で確認を
保険料率の改定は、自治体や医療保険者ごとに異なります。
一律に値上がりと断定はできませんが、全体としては上昇傾向が続く見通しです。
記事の金額はすべて一例です。
お住まいの自治体で大きく変わります。
確認先は、市区町村の窓口、自治体の公表資料、毎年届く決定通知書です。
そして日本年金機構の公式サイトでも最新情報を確認できます。
減税のニュースは目立ちますが、社会保険料の動きは見えにくいものです。
税と社会保険料、両方にアンテナを立てておきたいですね。
おまけ:怒る前に一拍置く
先日、喫茶店でのことです。
「注文が通っていない」と、店員さんに詰め寄る高齢の男性がいらっしゃいました。
おそらく、モバイル注文の操作ミスだったのだと思います。
まず自分のミスを疑ってみる。
自分を疑う余裕が消えていたのが、少し気になりました。
年齢を重ねると、出来事から怒りまでの距離が短くなりがちです。
わき上がったイライラにくっつけていい事実なのか、一度見直したいところですね。
お金の話も同じです。
「引かれすぎだ」と怒る前に、まず内訳を確認する。
一拍置くことが、冷静な判断につながります。
まとめ|年金は額面ではなく手取りで考える
年金は、額面ではなく手取りで考えましょう。
天引きされるのは介護保険料・健康保険料・住民税・所得税の4つです。
家計に響くのは社会保険料のほうでしたね。
できる対策は、資産を取り崩して補うか、生活サイズを手取りに合わせるかの2つ。
受け取る前に手取りを概算しておけば、振込通知を見てあわてずに済みます。
金額は自治体で大きく変わりますので、最新の通知書での確認をおすすめします。
全部やらなくて大丈夫です。
まずは今日、ねんきん定期便か年金振込通知書を封筒から出してみましょう。
封筒を開けることが、第一歩ですよ。
※ 年金の天引き額や控除の仕組みは改正や自治体により異なります。最新の情報は日本年金機構などの公式サイトでご確認いただき、個別のご判断は専門家にご相談ください。



コメント