
「うちは夫婦で長く働いてきたから、もしものときも遺族年金があるわよね」——
そんなふうに思っていませんか。
ところが、ご夫婦そろって40年近く厚生年金を納めてきた方でも、遺族年金が0円になることがあります。
今回は、窓口で「受け取れる遺族年金はありません」と言われた66歳の男性のモデルケースをもとに、遺族年金はいつから・いくら受給できるのか、その仕組みを順に整理しました。
気になるところだけ読んでも大丈夫ですよ。
遺族年金が0円になる実例|夫婦で40年働いた66歳男性のモデルケース
モデルケースの男性は66歳で、すでに年金を受け取っています。
内訳は厚生年金が月9万円、基礎年金が月7万円で、合わせて月16万円ほど。
妻は事務職として39年間、厚生年金に加入していました。
娘さんは31歳で独立し、別世帯です。
妻が病気で急に亡くなりました。
周りから「遺族年金がもらえるかもね」と言われ、年金事務所に予約を取って足を運びます。
ところが窓口で言われたのが、「受け取れる遺族年金はありません」という一言でした。
大事なところですので、はっきり書きますね。
遺族年金を受け取る権利がなかったわけではありません。
権利はあるのに、計算した結果が0円になってしまったのです。
なお、記事内の金額はすべてモデルケースの概算です。
ご自身の金額は、ねんきん定期便や年金事務所でご確認くださいね。
遺族年金は2種類|遺族基礎年金と遺族厚生年金の違い
ここで正確に整理しておきますね。
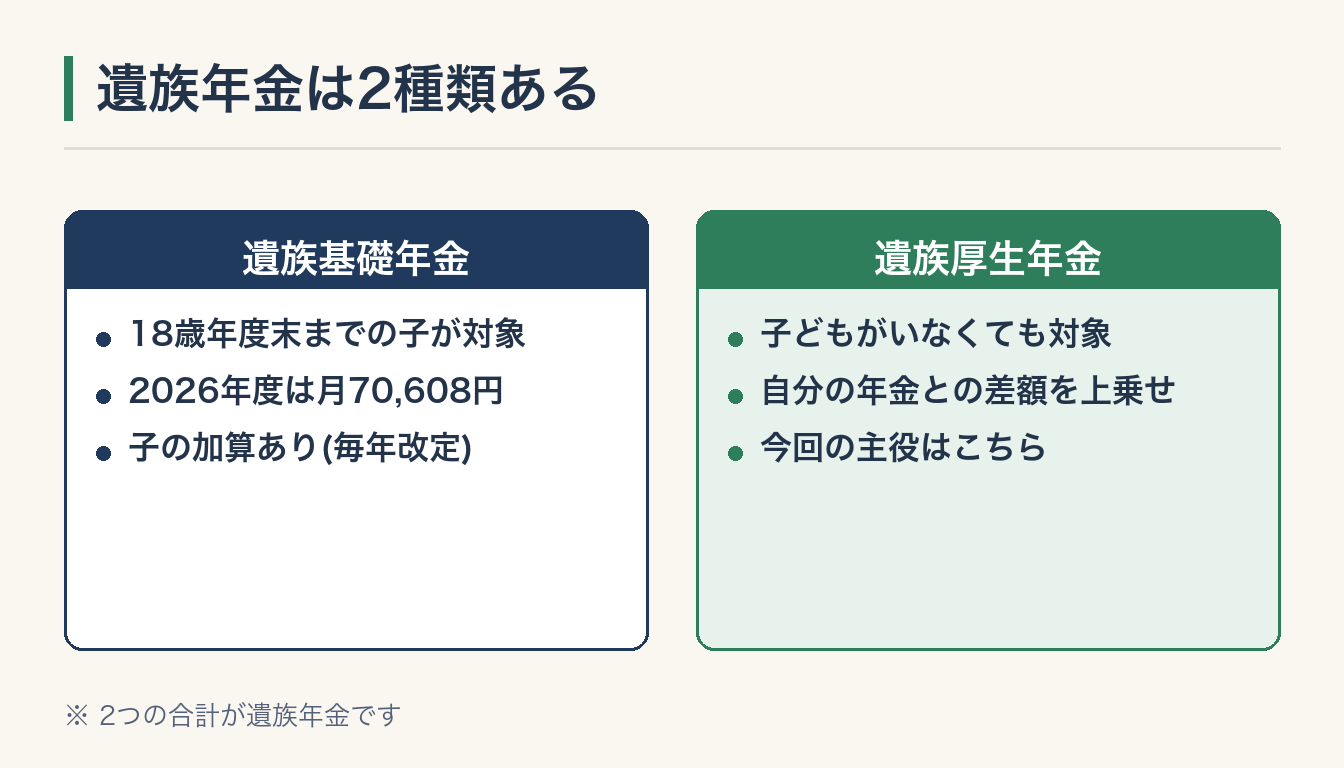
遺族年金は「遺族基礎年金」と「遺族厚生年金」の合計です。
遺族基礎年金は、子どものための年金。
対象になる子どもは、18歳になった年度の3月31日までの子(障害等級1・2級なら20歳未満)です。
成人して独立したお子さんは含まれません。
遺族基礎年金の基本額は老齢基礎年金の満額と同じで、2026年度は月70,608円、年にすると84万円台です。
子の加算もありますが、加算額は年度ごとに改定されます。
そして、子どもがいなくても受け取れるのが遺族厚生年金です。
今日の主役は遺族厚生年金のほうですよ。
遺族厚生年金の受給条件は男女で違う|夫は55歳以上・支給は60歳から
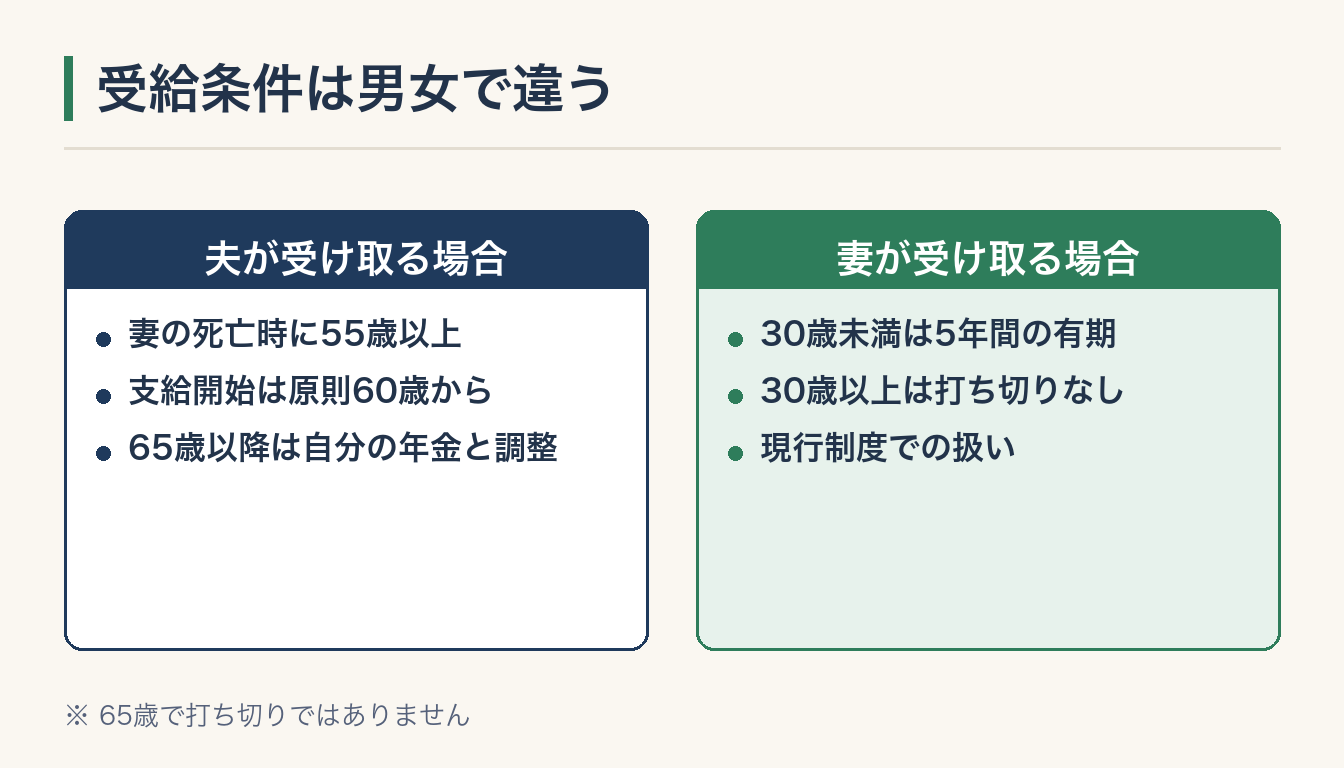
夫が受け取る場合は、妻が亡くなった時点で55歳以上であることが条件です。
実際に支給が始まるのは、原則60歳からになります。
誤解が多いのですが、60歳から受け取り始めたあと、65歳で打ち切られるわけではありません。
ただし65歳以降は、自分の老齢厚生年金との調整が入ります。
調整の結果、受け取れる額が0円になることがあるのです。
一方、妻が受け取る場合は、夫が亡くなったときに30歳未満なら5年間の有期。
30歳以上なら、年齢による打ち切りはありません(現行制度)。
同じ共働き夫婦でも、どちらが先に亡くなるかで扱いが変わる。
ちょっと不思議ですよね〜。
女性の「無期限」ルールは見直しへ|遺族厚生年金の改正と経過措置
2025年に成立した年金制度改正法で、男女の扱いの差を見直す改正が進んでいます。
シンプルに言うと、
「男性も女性も、配偶者が亡くなってから5年間だけ遺族年金が受け取れます」
と言う制度になるんですよね。正直、改悪だなあと思ってます…。
※経過措置は設けられます。
娘さん・息子さん世代にこそ関わる話です。
ぜひご家族で共有しておきましょう。
遺族年金がなぜ0円に?自分の年金が優先され「差額」しか出ない仕組み
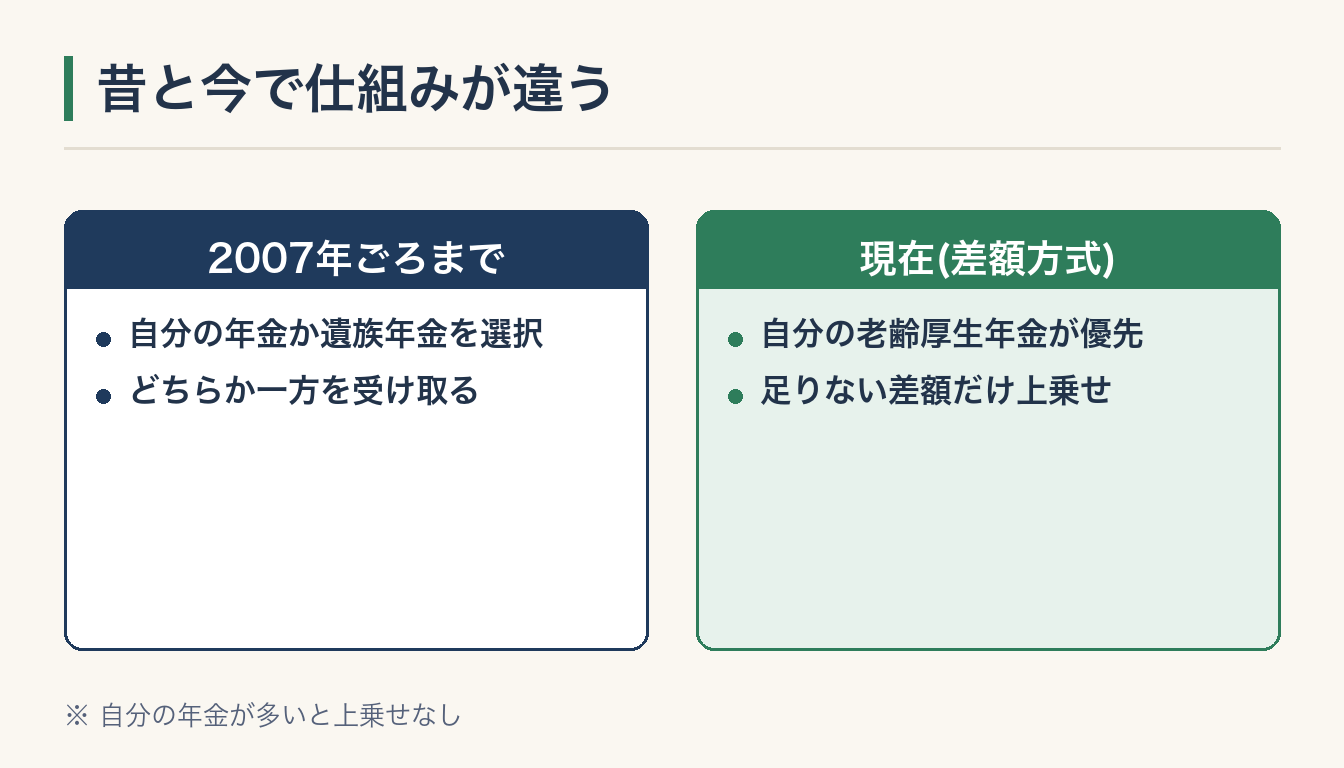
まずイメージから申し上げますね。
自分の老齢厚生年金が優先して支給されます。
遺族厚生年金は、足りない差額の分だけ上乗せされる形です。
ですから、自分の年金のほうが多いご夫婦は、上乗せが出ないことが起こりやすいのです。
2007年ごろまでは「自分の年金か遺族年金かを選ぶ」方式でした。
改正されて、今の差額方式になっています。
制度はこうしてたびたび変わりますので、昔の知識のままだと判断を誤ってしまいますよ。
遺族厚生年金はいくら?計算は3ステップ|モデルケースで確かめましょう
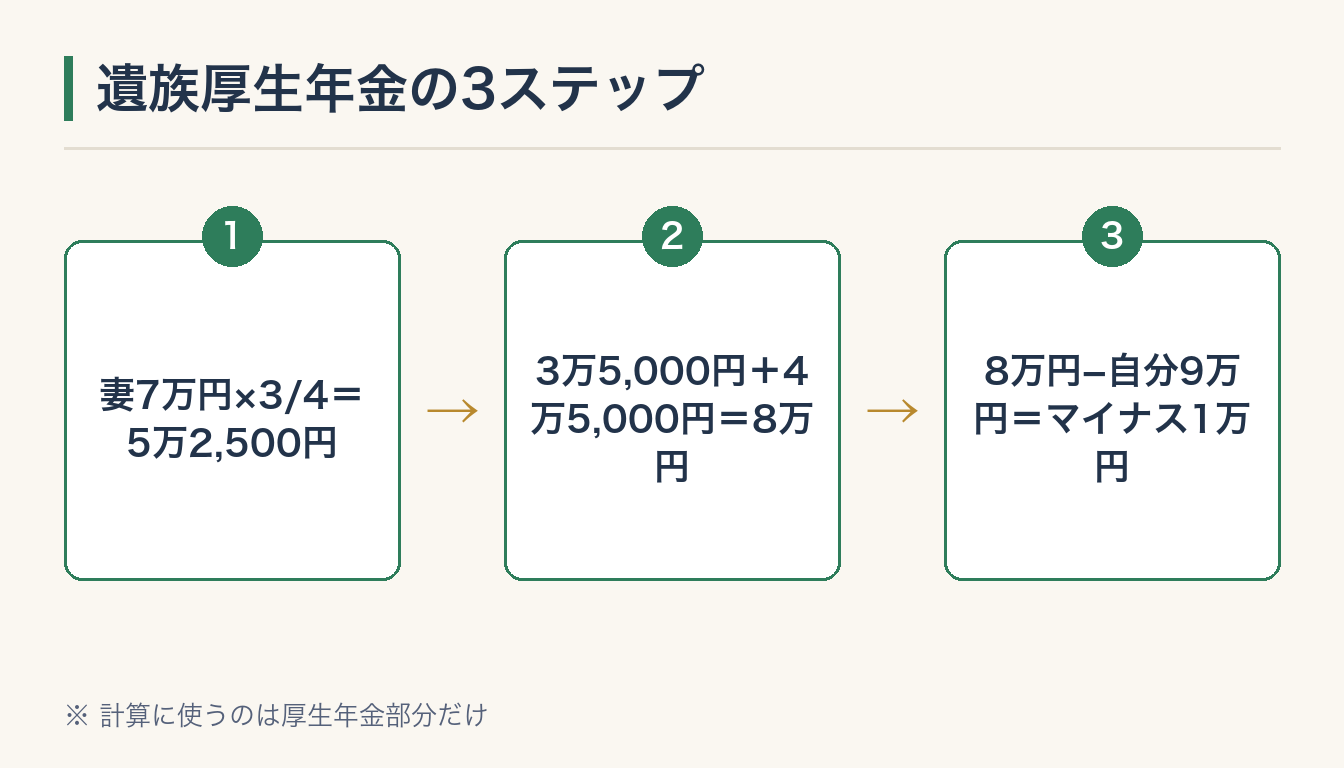
少しややこしいのですが、ゆっくりいきましょう。
計算に使うのは厚生年金の部分だけで、基礎年金は含めません。
モデルケースでは、夫の厚生年金が月9万円、妻の厚生年金が月7万円とします。
- 亡くなった方の厚生年金×4分の3 → 7万円×3/4=5万2,500円
- (亡くなった方の厚生年金×2分の1)+(自分の厚生年金×2分の1) → 3万5,000円+4万5,000円=8万円
- 1と2の多いほうから自分の厚生年金額を引く → 8万円−9万円=マイナス1万円
数字が並ぶと目が滑りますよね。
分からなければ読み飛ばして大丈夫ですよ。
マイナスですので、上乗せはありません。
つまり、受け取れる遺族厚生年金は0円ということです。
ご自身の厚生年金部分は、ねんきん定期便で確認できます。
正確な金額は年金事務所で試算してもらうのが確実ですよ。
パターン別シミュレーション|遺族年金がいくらもらえるか比べてみる
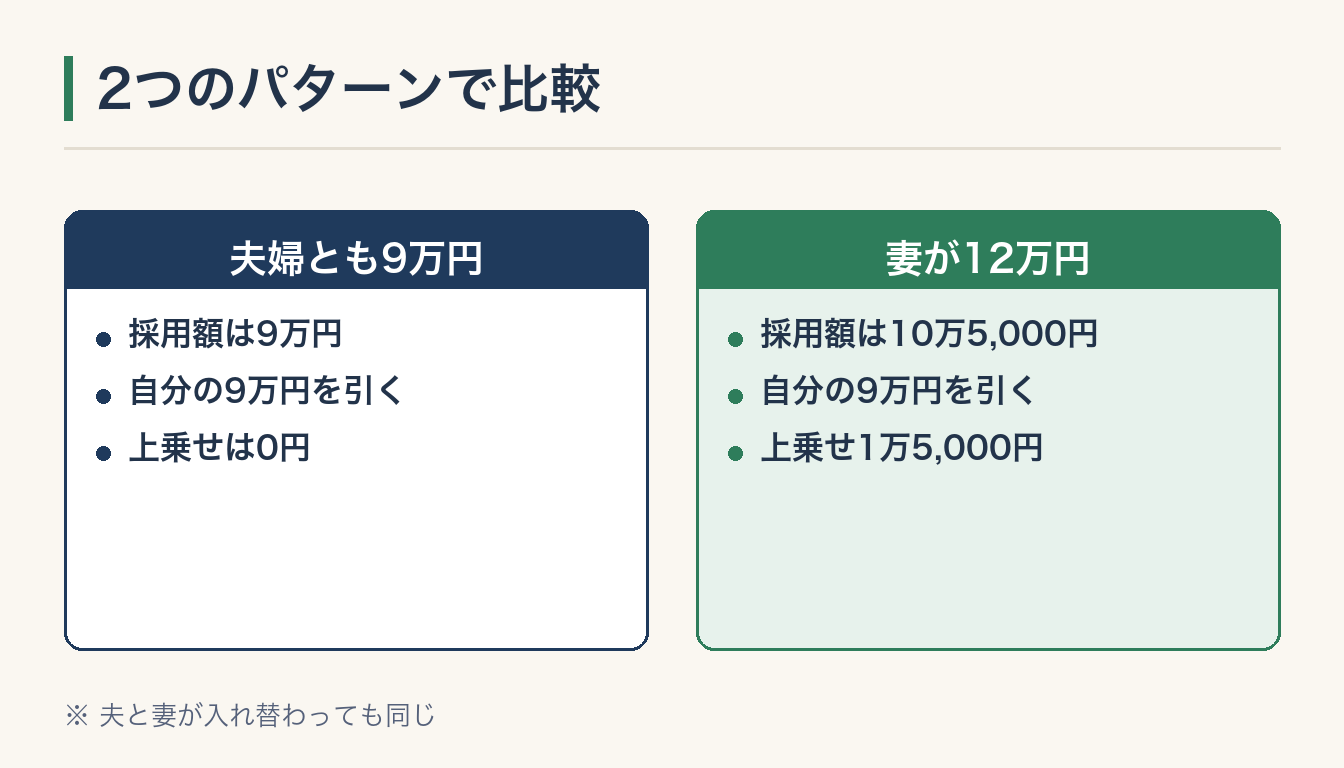
パターン1は、夫婦とも厚生年金が9万円で同額の場合。
採用額9万円から自分の9万円を引いて0円です。
パターン2は、亡くなった妻の厚生年金が12万円と多い場合。
採用額10万5,000円から9万円を引いて、1万5,000円が上乗せされます。
夫と妻が入れ替わっても、考え方は同じです。
亡くなった配偶者のほうが厚生年金が多いときだけ、差額が出るということですね。
遺族年金が0円にならない3つのパターン|受給できるのはこんな家
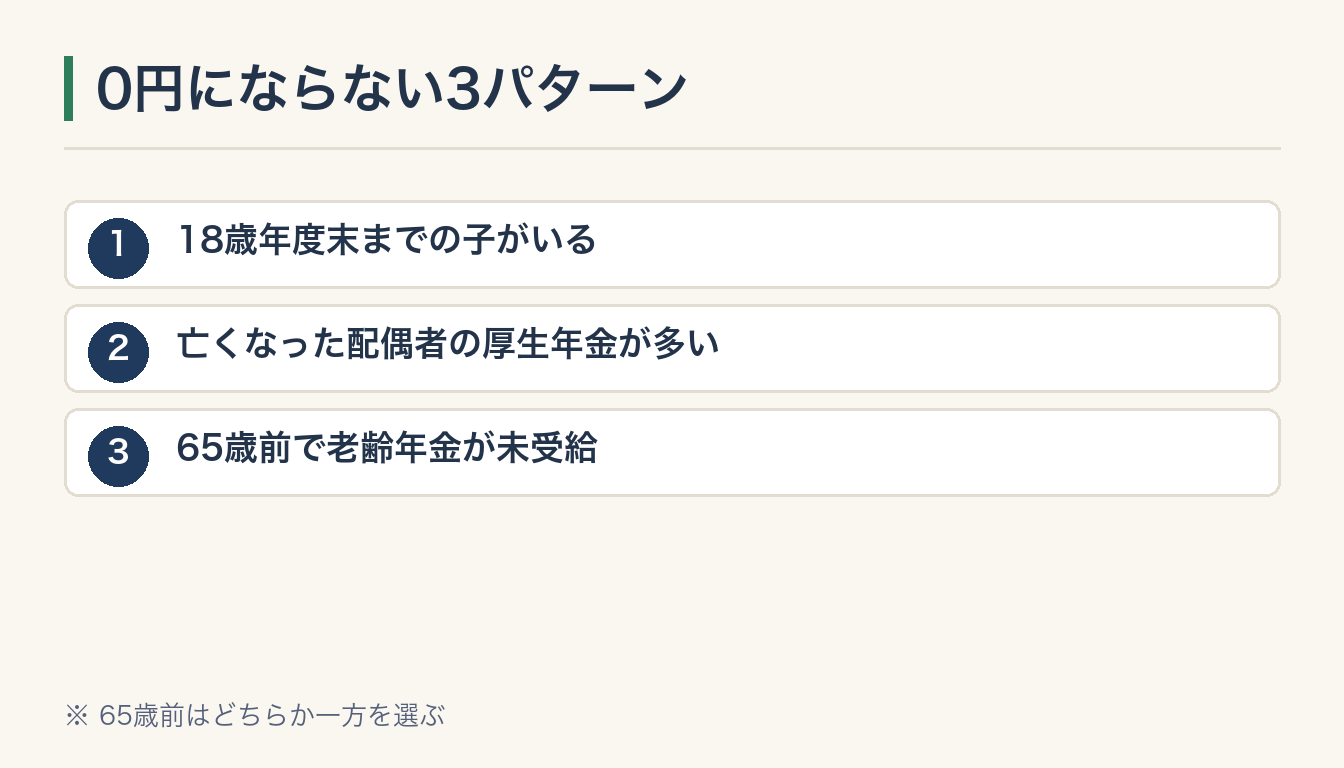
① 18歳になった年度の3月31日までの子(障害等級1・2級なら20歳未満)がいる場合。遺族基礎年金が受け取れます。
② 亡くなった配偶者のほうが厚生年金が多い場合。差額が上乗せされます。
③ 自分がまだ65歳前で、老齢年金を受け取っていない場合。
全部覚えなくて大丈夫です。
1つでも思い当たれば、それが第一歩ですよ。
ただし65歳前は、遺族厚生年金と特別支給の老齢厚生年金などを同時には受け取れません。
どちらか一方を選ぶ仕組みですので、有利なほうを選ぶ形になります。
モデルケースの男性は、0円にならない3つのパターンのどれにも当てはまりませんでした。
だから結果が0円だったのです。
「払い損」に感じるのはなぜ?正式名称は「厚生年金保険」です
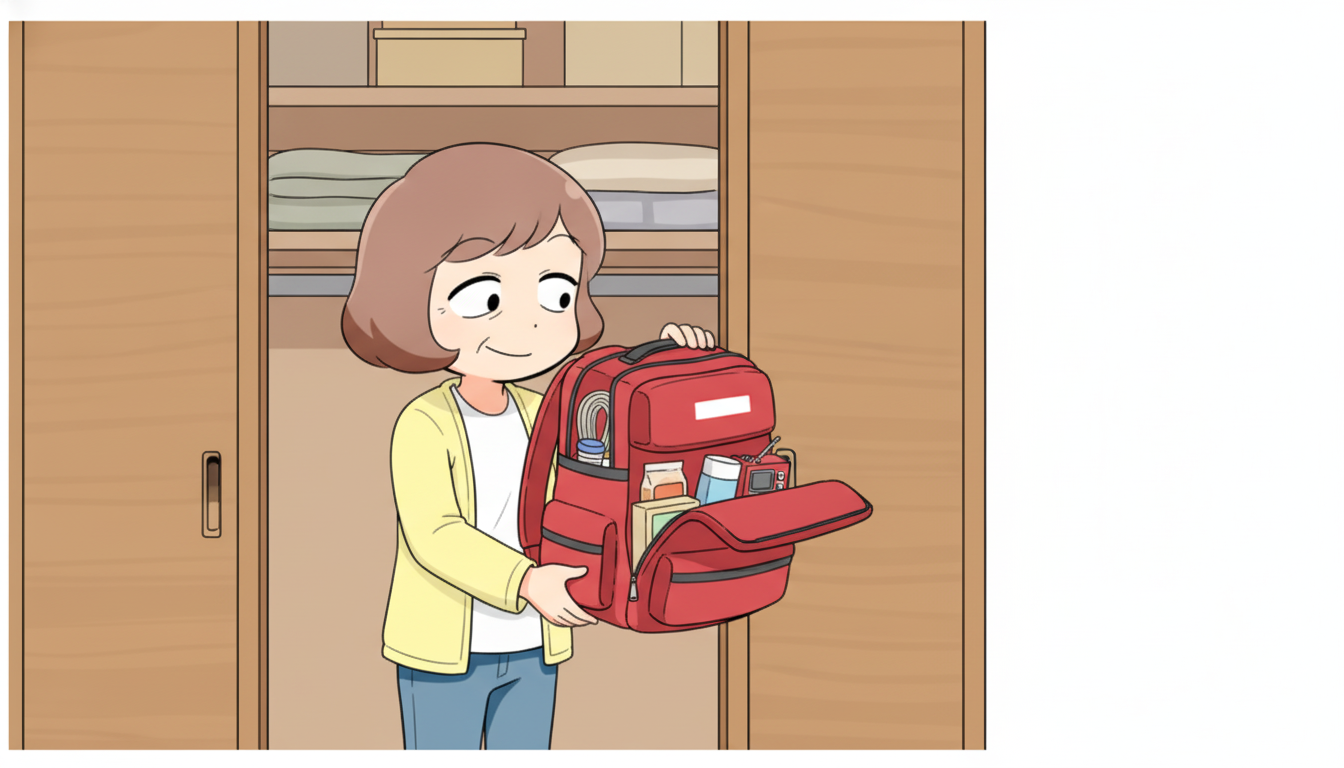
厚生年金の正式名称は「厚生年金保険」といいます。
保険は、不幸が起きたときに備える仕組み。
押し入れの奥の防災セットのようなもので、出番がないまま終わる方もいます。
ボクも調べていて、正直「厳しいなあ」と思いました。
長く納めた方ほど納得しづらいのですが、制度上はそうなっています。
年金を受け取って1〜2年で亡くなっても、納めた分が上乗せで戻る仕組みもありません。
「損得で考えるものではない」という見方もあります。
ただ、知らずに驚かないために、仕組みだけは知っておきたいですね。
遺族年金の金額と制度は毎年変わります|手続きと最新情報の確認を
記事内の金額はモデルケースの概算です。
年金額、遺族基礎年金額、子の加算は年度ごとに改定されます。
遺族厚生年金の見直しも、施行時期や経過措置が今後具体化していきます。
ねんきんネットやねんきん定期便で、ご自身の厚生年金部分を把握しておくと、いざというとき慌てません。
それから、年金事務所は予約が取りにくいことがあります。
手続きが必要になったら、早めに予約を取りましょう。
手続きをするのは、気持ちが落ち着かない時期です。
お元気なうちに、ご夫婦で数字を共有しておくと安心ですよ。
まとめ|遺族年金は共働きだからこそ一度確かめて
共働きが悪いのではありません。
知らないまま「大丈夫」と思い込んでしまうのが、もったいないのです。
大切なポイントは3つ。
- 遺族年金は自分の年金との差額しか出ないこと。
- 計算に使うのは厚生年金部分だけであること。
- 0円にならないのは「対象年齢の子がいる」「亡くなった配偶者のほうが厚生年金が多い」「65歳前で選択の余地がある」の3パターンだということ。
まずはねんきん定期便で、ご夫婦それぞれの厚生年金部分を確かめてみてください。
「うちはどうなりそうか」を一度話しておくだけでも違いますよ。
最終的な判断は、日本年金機構や年金事務所で最新情報を確認してからにしてくださいね。
※ 遺族年金などの制度は改正されることがあります。最新の情報は日本年金機構の公式サイトでご確認のうえ、個別のご判断は専門家にご相談ください。
▼ 元の動画はこちら
【まさか0円!?】60歳以降に配偶者を亡くしたら遺族年金はどうなる?/「もらえる家・もらえない家」の分岐点


コメント