「決められた額だから、払うしかないわよね」——社会保険料の通知書を見て、そんなふうにため息をついたことはありませんか。
ため息が出る気持ち、とてもよく分かります。
でも実は、社会保険料には申請すれば下がる仕組みがいくつもあるんです。
国民年金にも国民健康保険にも介護保険にも、免除・減免の制度がきちんと用意されています。
社会保険料に裏ワザはありません|でも「申請すれば下がる制度」はあります
国民年金・国民健康保険・介護保険には、免除・猶予・軽減・減免・前納といった負担を軽くする仕組みが用意されています。
ただし、共通するルールがひとつ。
どれも自動ではなく「申請制」だということです。
どれだけ収入が低くても、役所(市区町村の窓口)から「あなたは対象ですよ」と声はかかりません。
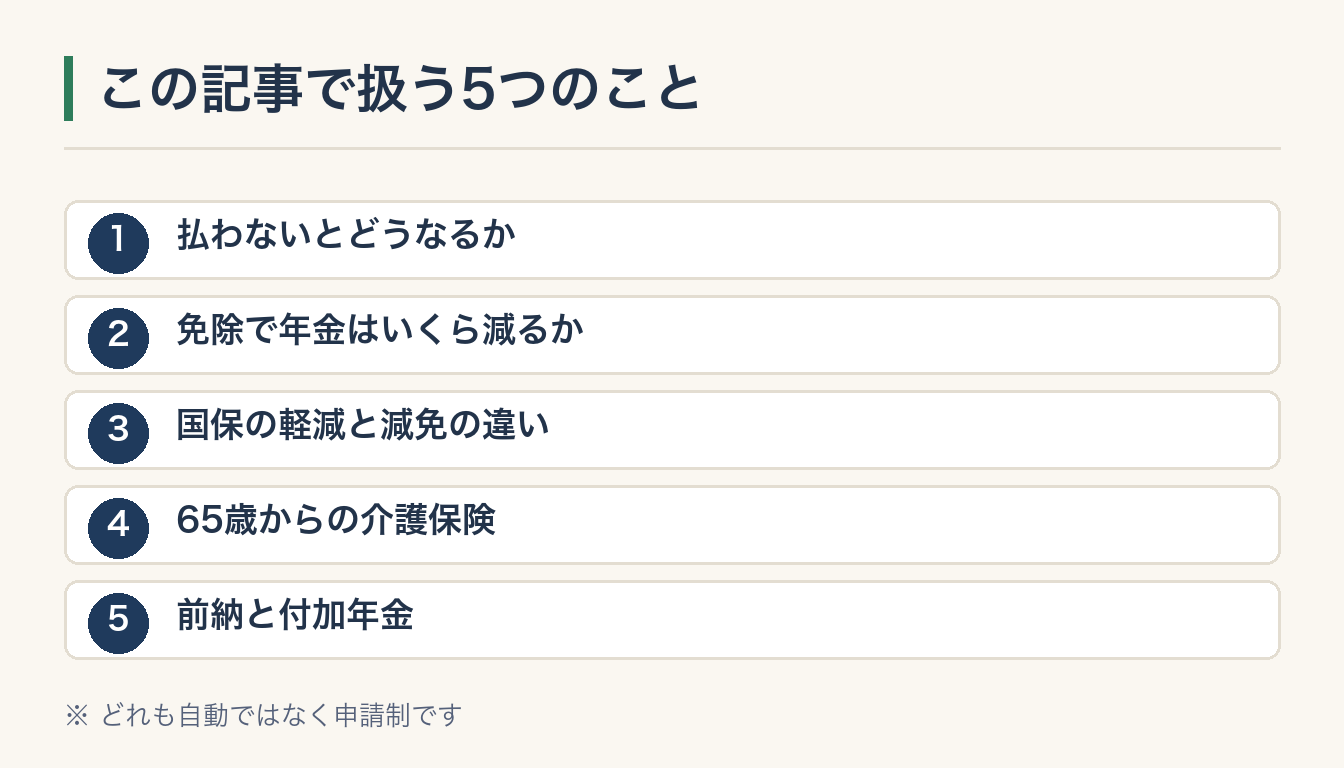
この記事で扱うのは、次の5つです。
- 保険料を払わないとどうなるか
- 免除すると年金はいくら減るのか
- 国民健康保険の「軽減」と「減免」の違い
- 65歳から負担が増える介護保険
- 前納(まとめ払い)と付加年金
気になるところだけ読んでも大丈夫ですよ。
全部を覚える必要はありません。
国民年金の「免除」と「未納」はまったくの別物です|受給資格期間はどうなる
まず、ここで正確に整理しておきますね。
保険料を払っていない状態には、2種類あります。
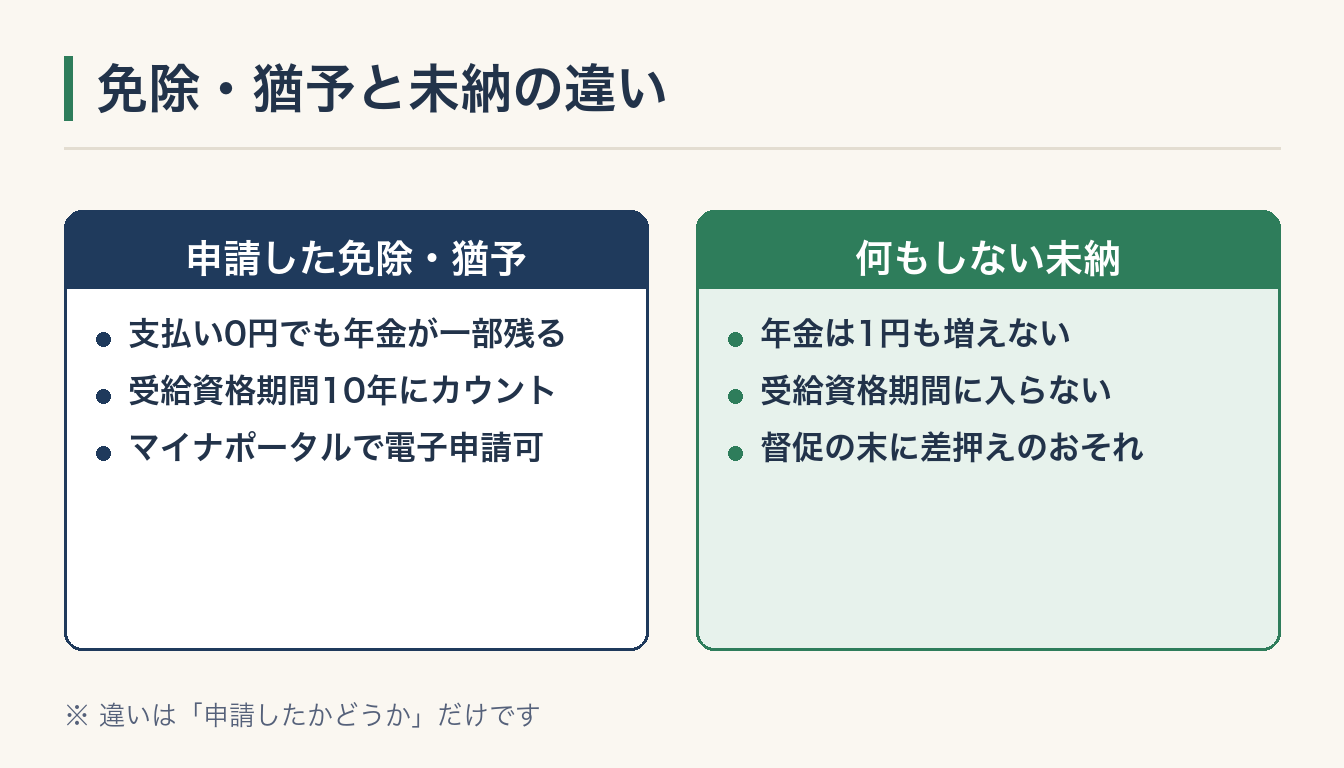
申請して認められた「免除・猶予」と、何もせず放置した「未納」です。
免除なら、支払いが0円でも年金の一部が残ります。
さらに、年金をもらうために必要な受給資格期間(10年)にもきちんとカウントされます。
一方の未納は、年金が1円も増えません。
受給資格期間にも入らないのです。
たとえば、納めた期間が9年しかない方。
あと1年分が足りないだけで、老齢基礎年金を受け取れなくなってしまうのです。
さらに、未納を放置し続けるとどうなるか。
督促を経て、家や車などの財産が差し押さえられることがあります。
「まさか、そんなに多くはないでしょう」と思われるかもしれません。
けれど実際には、年間2万件規模の強制徴収(差押)が行われています。
件数は年度ごとに公表されますので、最新の数字は厚生労働省や日本年金機構の実施状況資料でご確認ください。
決して他人事ではないんですよ〜。
なお、国民年金の免除申請は、マイナポータルから電子申請もできます。
スマホ操作が得意な方は、窓口へ出向かなくても手続きできますよ。
国民年金を全額免除すると年金はいくら減る?半分は残ります
免除には、全額免除・4分の3免除・半額免除・4分の1免除の4段階があります。
国民年金保険料は、年21万円台。
年度ごとに改定されますので、最新額は日本年金機構の公式サイトでご確認くださいね。
1年きちんと納めると、年金は年およそ2万1千円増えます。
ざっくり「20万円払うと年金が年2万円増える」と覚えておけば十分です。
40年すべて納めた場合の満額は、2026年度で月70,608円、年額およそ84万7千円です(昭和31年4月2日以後生まれ)。
年額はほぼ毎年改定されますので、目安としてとらえてください。
さて、ここが大事なところです。
全額免除になっても、年金がゼロになるわけではありません。
国庫負担(税金でまかなわれる部分)があるため、納めた場合の半分、1年の全額免除なら年1万円程度は年金に残ります。
未納との決定的な差は、まさにここなんです。
「免除したら年金がゼロになると思って、無理をして払っていました」——そんな声を本当によく聞きます。
誤解していたのは、決してあなただけではありません。
免除した保険料を取り戻す手続き|「追納」と「任意加入」はいつから使い分ける
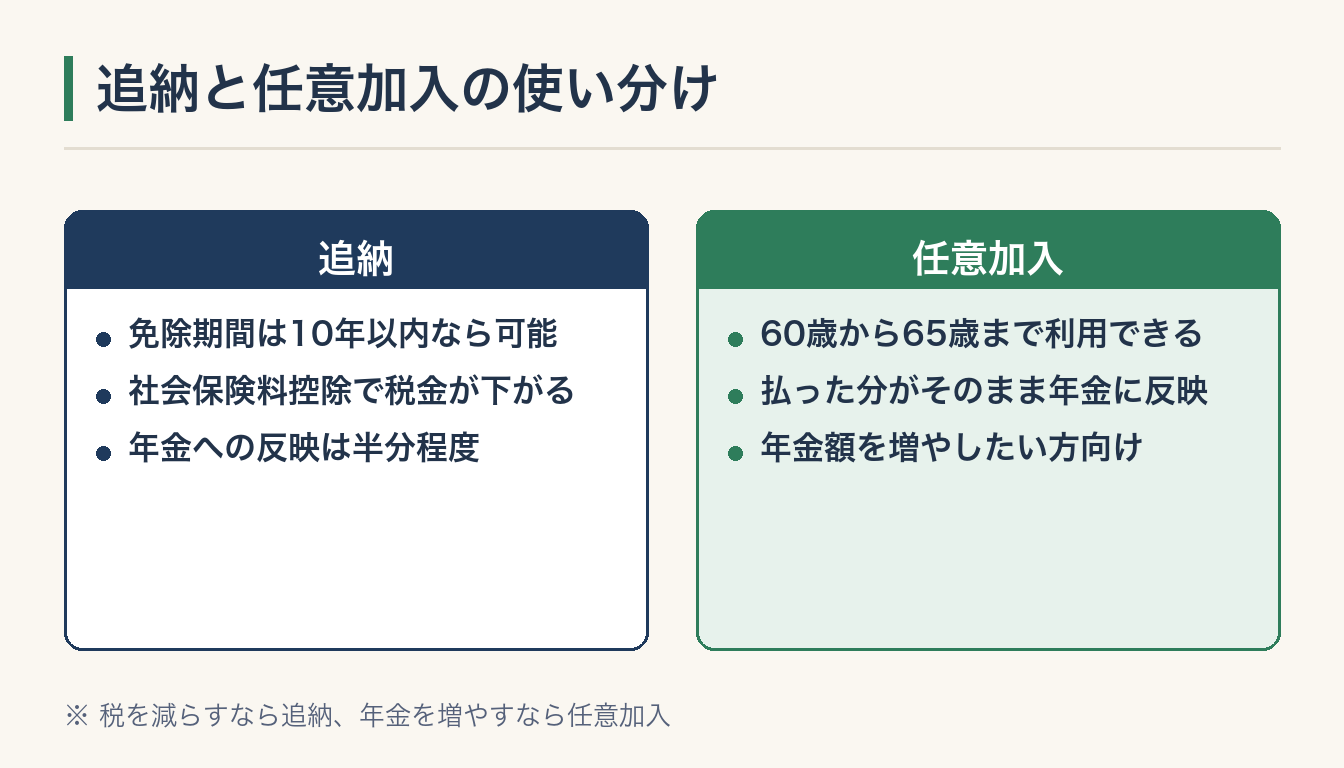
免除した期間は、10年以内なら追納(あとから納めること)ができます。
追納した保険料は社会保険料控除の対象になりますので、収入が多い現役時代は所得を下げるメリットが大きいですね。
一方、年金を増やす効率だけで見ると、60歳から65歳までの任意加入のほうがお得になりやすいです。
追納は払った分の半分程度しか年金に反映されないイメージ。
任意加入は払った分がそのまま反映されるイメージです。
判断軸はシンプルですよ。
税金を減らしたいなら追納、年金額を増やしたいなら任意加入。
これだけ覚えておけば大丈夫です。
ご自身の免除記録や年金見込額は、ねんきんネットで確認できます。
【秋山さん加筆推奨: ご自身が追納を使ったときの体験をひとこと】
国民健康保険料を下げる「軽減」と「減免」の違い|申請が必要なのはどっち
国民健康保険料は、「均等割(自治体によっては平等割も)」と「所得割」を足して決まります。
均等割は全員が等しく負担する分。
所得割は、所得が多い方ほど大きくなる分です。
そのうえで、保険料を下げる仕組みが2つあります。
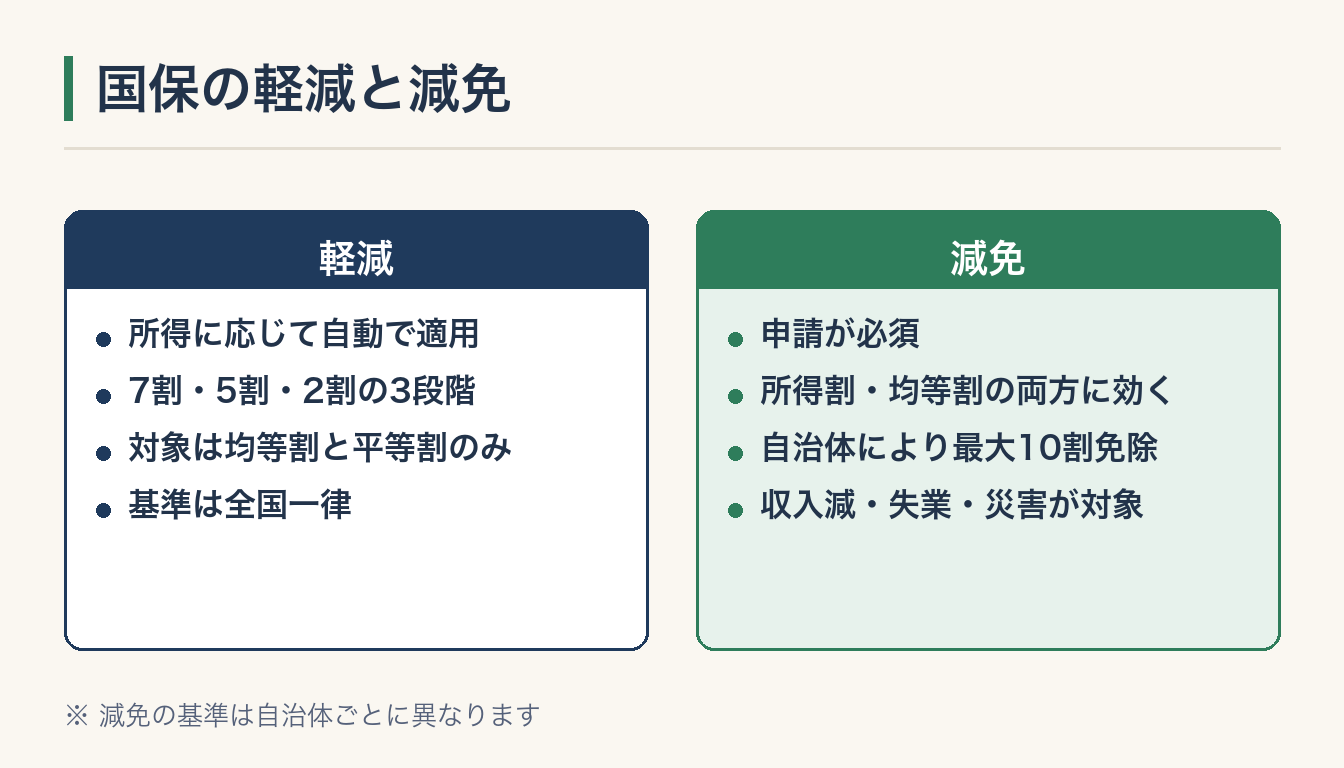
軽減は、所得に応じて自動で適用されます。
7割・5割・2割の段階があり、対象は均等割と平等割(世帯割)です。
所得割は減りません。
基準は全国一律です。
減免は、申請が必須です。
所得割・均等割の両方に効きますし、自治体によっては最大10割免除も可能です。
減免が使える主なケースは、収入の大幅減、勤務先の倒産や失業、そして災害です。
国民年金にも、急な収入減に対応する特例免除がありますよ。
減免の基準は自治体ごとに異なります。
当てはまりそうだと感じたら、面倒でも一度、役所の窓口で確認してみてください。
無収入でも住民税申告を|国保の軽減が正しく受けられないことも
確定申告と住民税申告、違いをご存知ですか。
確定申告は所得税のための申告。住民税申告は、住民税のための申告です。
多くの方は確定申告をすれば住民税も自動で計算されるので、住民税申告をする機会がありません。
ところが、収入がゼロの方は要注意です。
申告をしていないと「所得が不明」と扱われ、7割・5割といった軽減が正しく適用されないことがあります。
介護のために仕事を辞めた方。
年金以外に収入がない方。
50代以上の方には、当てはまりやすいケースですね。
住民税申告をすることで非課税世帯と判定され、ほかの優遇につながる可能性もあります。
迷ったら、役所の税務窓口で「無収入なのですが、申告は必要ですか」と聞いてみてください。
ひとこと聞くだけで十分ですよ。
介護保険料は65歳から全額自己負担|年金から天引きされます
40歳から64歳までは、会社にお勤めの方の介護保険料は労使折半です。
会社が半分払ってくれて、医療保険と一緒に給与から天引きされます。
だから痛みを感じにくいんですね。
ところが65歳からは、全額自己負担。
しかも年金から天引きされます。
「年金の振込額が思ったより少ない」——その正体が、介護保険料であることは本当に多いんです。
介護保険料は所得に応じて自動で決まります。
ただし、災害・失業・収入の激減といった場合には減免措置があります。
もちろん、減免も申請制です。
そして、未納を放置すると要介護認定を受けた後に自己負担割合が引き上げられるおそれがあります。
今すぐ困らないからこそ、危ないのです。
給与明細や年金振込通知書、封筒のまま書類の山に埋まっていませんか。
1年見ていない方も珍しくありませんので、ご安心ください。
一度、目を通す習慣をつけてみましょう。
国民年金を少しでもお得に払う方法|前納の割引と付加年金
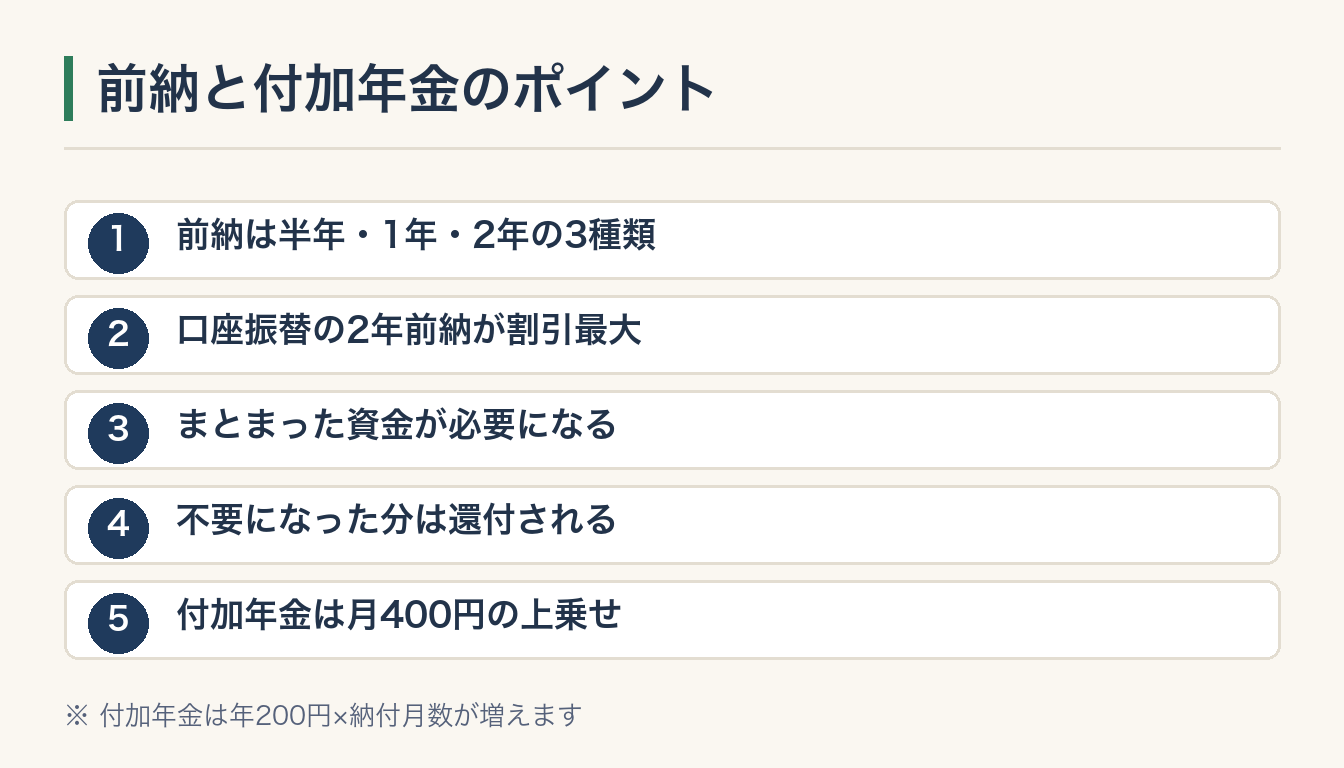
国民年金は、まとめて前払いする「前納」で割引が受けられます。
半年前納・1年前納・2年前納があり、口座振替の2年前納がもっとも割引が大きい傾向です。
割引額は年度ごとに変わります。
さらに口座振替・現金(納付書)・クレジットカードで金額が異なりますので、具体額は日本年金機構の当年度の一覧でご確認ください。
早期退職して残り2年だけ納める、といったケースでは2年前納が向いています。
ただし、まとまった資金が必要になる点はご注意くださいね。
「途中でパートを始めて厚生年金に入ったら、払った分はどうなるの?」
そんなご心配もあるかもしれません。
あわてなくて大丈夫!
不要になった分は、あとからきちんと還付されます。
もうひとつ、付加年金という仕組みもあります。
月400円の上乗せで、年金が年200円×納付月数分増えるオプションです。
国民年金の加入者だけが使えるもので、長生きするほど得になりやすい仕組みですよ。
保険料の金額や制度は毎年変わります|最新額の確認先
保険料額、年金の満額、前納の割引額は、年度ごとに改定されます。
この記事の数字は、あくまで目安としてご覧ください。
国民年金保険料・満額・前納割引は日本年金機構で確認できます。
差押(強制徴収)の件数は、厚生労働省や年金機構の公表資料に載っています。
国民健康保険と介護保険は、自治体ごとに保険料率も軽減・減免の基準も異なります。
お住まいの市区町村の案内でご確認くださいね。
なお、国民健康保険を滞納した場合、その瞬間に10割負担になるわけではありません。
督促を経て短期証や資格証明書等の扱いとなり、窓口でいったん全額を支払う形になります。
現在は資格確認書・マイナ保険証での運用に移行しています。
制度は変わるもの、と割り切ってしまいましょう。
迷ったら窓口で聞くのが、いちばん確実です。
迷ったら「困っています」と役所に相談を|申請手続きの持ち物
制度の細かい数字は、忘れてしまっても構いません。
覚えておいてほしいのは、たった一点。
自分で判断せず、役所に相談することです。
窓口では、こう伝えれば十分です。
「収入が減って支払いが苦しいのですが、何か使える制度はありますか」
知らずに申請しなかったために、本来受け取れたはずの雇用保険の手当60万円を逃した——そんな実例もあります。
申請しない損は、想像以上に大きいのです。
持ち物の目安は、本人確認書類、収入がわかるもの、保険料の通知書など。
事前に電話で確認しておくと安心ですね。
【秋山さん加筆推奨: ハローワークでの手当を逃したご自身の体験をひとこと】
まとめ|社会保険料の免除・減免は通知書を引き出しから出すところから
社会保険料は、「決められた額をただ払うもの」ではありません。
状況に応じて、下げられる余地があるものです。
保険料が高いことが悪いのではありません。
下げられる制度を知らないまま払い続けるのが、もったいないのです。
免除と未納の差。
国保の軽減と減免の違い。
65歳からの介護保険。
前納と付加年金。
頭の片隅に置いておくだけで、生涯で数十万円から百万円単位の差が生まれることもあります。
あくまで概算ですが、決して大げさな話ではありません。
全部やらなくて大丈夫です。
1つだけでも思い当たれば、それが第一歩ですよ。
今日できることを、ひとつだけ。
ねんきんネットでご自身の記録を確認する。
あるいは、引き出しの奥の通知書を出して眺めてみる。
そこから始めてみませんか。
※ 国民年金の免除などの制度や保険料額は毎年見直されます。最新の情報は日本年金機構などの公式サイトでご確認いただき、個別のご判断は専門家や窓口にご相談ください。


コメント