「旅行に行きたいけれど、貯金を崩すのが怖くて…」——
そんな声を、本当によく聞きます。
老後のお金は一切減らさないほうが安心。
そう思っていらっしゃる方は、決してあなただけではありません。
でも、使わずに残したお金が「あのとき行っておけばよかった」という後悔に変わることがあります。
寿命も体力も、後戻りはできませんからね。
今日は、後悔しない老後のお金の使い方として、いつから・いくらまで使っていいのかを決める考え方をお伝えします。
気になるところだけ読んでも大丈夫ですよ。
「亡くなる時が一番お金持ち」が一番もったいない|老後資金は使う前提で考える
貯金を減らさないよう気をつけること自体は、とても良い習慣です。
悪いことではありません。
ただ、減らさないことだけを考えていると、使えたのに使えなかったという後悔が残ります。
95歳で豪華クルーズにご招待されても、心から楽しむのは難しいですよね。
行って帰ってくるだけで、へとへとになってしまいます。
かといって、60代で使いすぎて生活が立ち行かなくなるのも困ります。
だからこそ「仮の計画」が必要なのです。
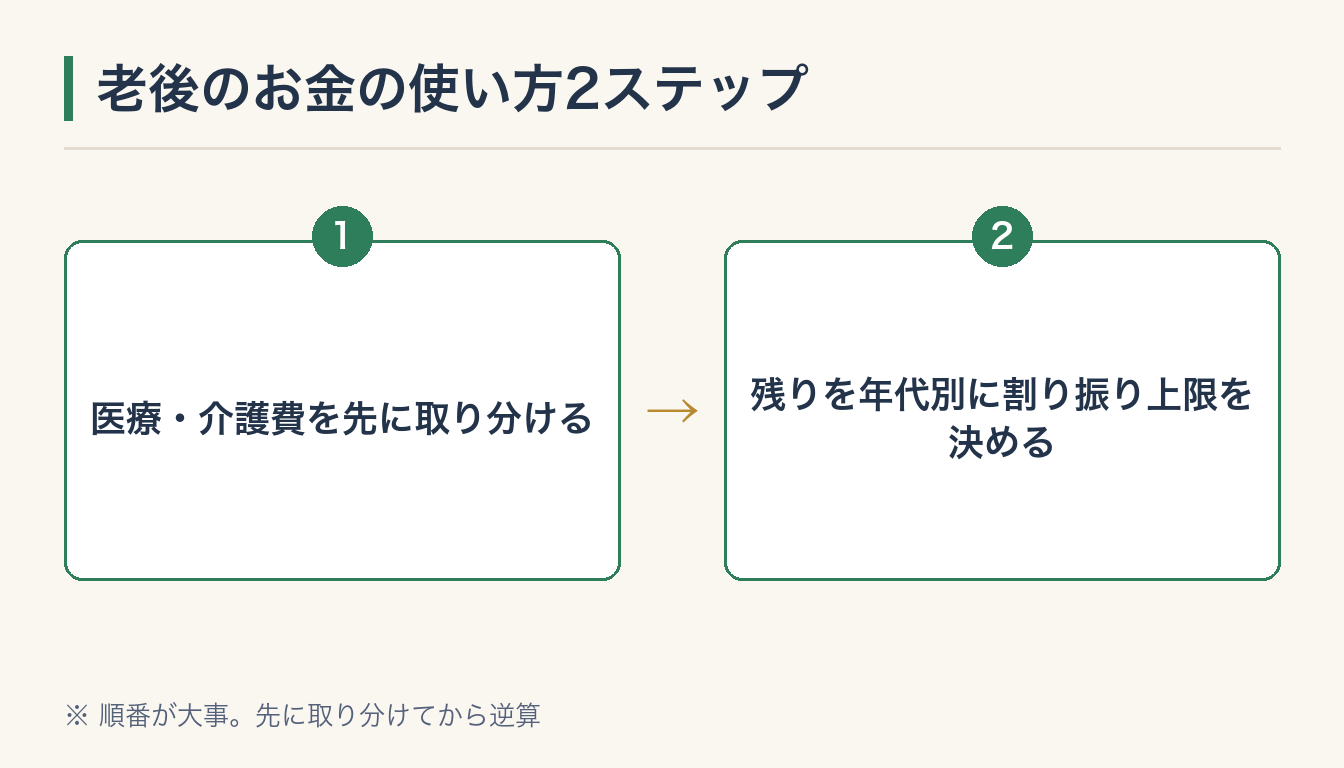
ボクがおすすめする老後のお金の使い方は、次の2ステップです。
- ステップ1:医療・介護費を先に取り分ける
- ステップ2:残ったお金を年代別に割り振り、使っていい上限を決める
順番がとても大事です。
先に医療・介護費を取り分けてから、残りを逆算していきましょう。
老後のお金の不安の正体は「いつから・いくら必要か」が見えないだけ
お金の不安は、「いつまで」「いくらかかるか」が分からないことから生まれます。
10年後に100万円必要と分かっていれば、年10万円ずつと決められるので、不安にはなりませんよね。
ボクは以前、サッカー部の顧問をしていました。
「何周走るか分からない」練習をすると、選手は体力を温存してゆっくり走ります。
ところが「あと3周でゴール」と言うと、みんな全力で走り出すのです。
ゴールが見えないことほど、不安なものはありません。
仮のゴールを置くだけで、不安はぐっと軽くなりますよ。
「貯金が減るのが怖い」3つの原因と対処法
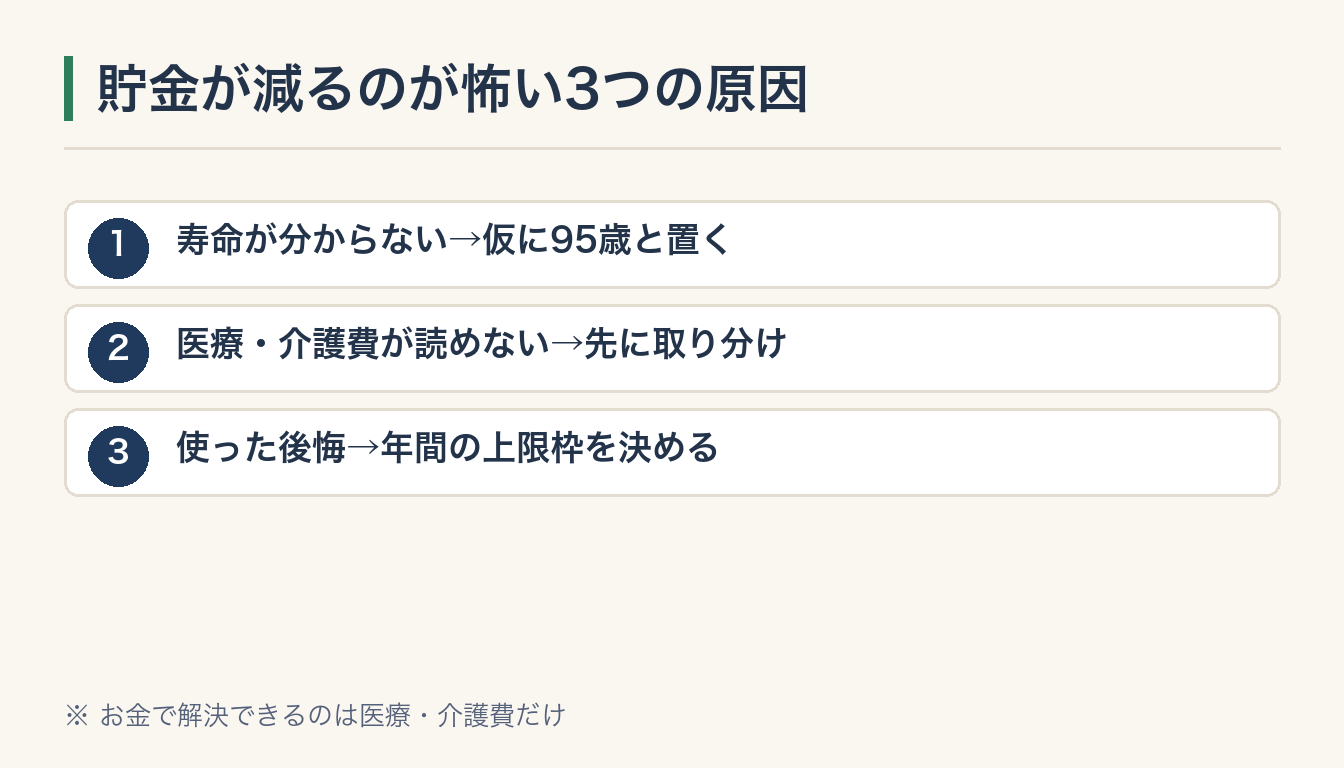
怖さの原因は3つです。
1つ目は、寿命が分からないこと。
2つ目は、医療・介護費が読めないこと。
そして見落としがちな3つ目が、使ってしまったという後悔の気持ちです。
お金で解決できるのは、実は2つ目の「医療・介護費」だけです。
3つをごちゃ混ぜにすると、全部を予備費に回してしまい、結局使えずに終わります。
寿命は、仮に95歳と置いてしまいましょう。
厚生労働省の簡易生命表では、65歳の女性のおおよそ半数が90歳以上まで生きるとされています。
簡易生命表は毎年公表され数値が変わりますので、最新の数値は厚生労働省の公式サイトでご確認くださいね。
後悔の気持ちには、「年間◯万円まで」と上限枠を決めるのが効きます。
商品券をお財布に入れているとき、使うのが怖いとは思いませんよね。
枠があると、「あといくら使える」と頭が切り替わるのです。
ステップ1:医療費・介護費はいくら取り分ける?夫婦・おひとりさまの目安
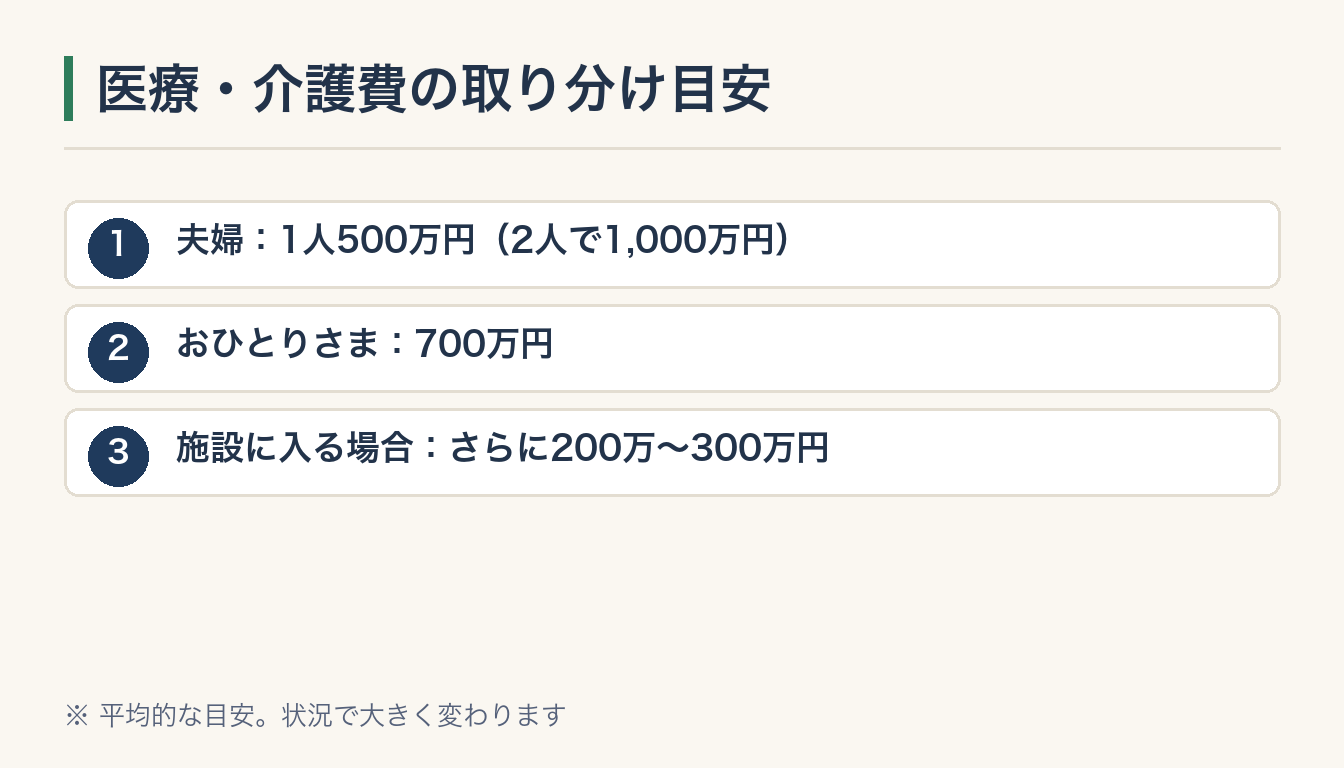
取り分けの目安はこちらです。
- 夫婦:1人500万円(2人で1,000万円)
- おひとりさま:700万円
- 施設に入る場合:さらに200万〜300万円
上の金額は各種調査に基づく平均的な目安で、公的制度で決まった数字ではありません。
お住まいや持病、ご家族の状況で大きく変わります。
あくまで概算として、仮に取り分けておくくらいで十分ですよ。
民間の医療保険・がん保険をおすすめしない理由|高額療養費制度で自己負担はいくら?
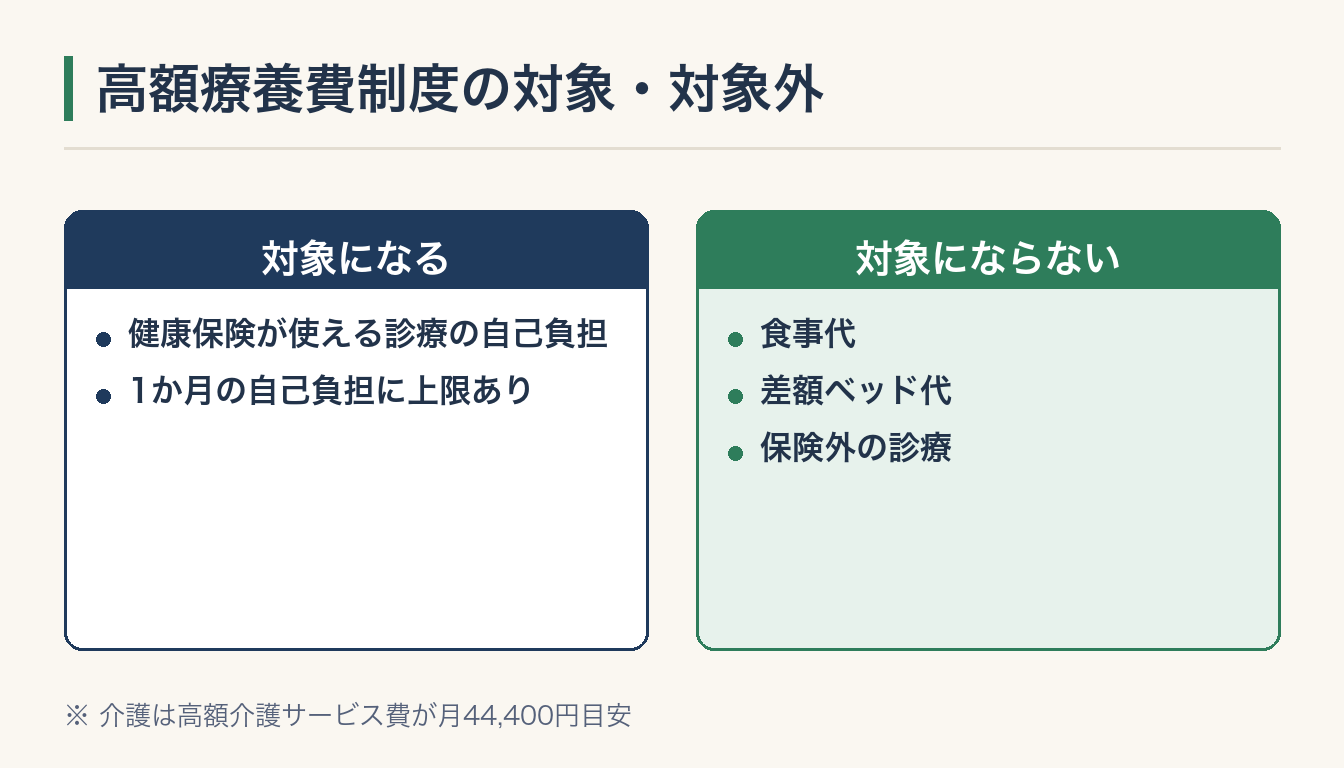
医療費には高額療養費制度があり、1か月の自己負担に上限が設けられています。
ここで正確に整理しておきますね。
高額療養費制度の対象は、健康保険が使える診療の自己負担分だけです。
食事代・差額ベッド代・保険外の診療は含まれません。
介護にも高額介護サービス費があります。
一般的な所得の方の世帯で、月44,400円が上限の目安です。
現役並みの所得がある区分では上限がもっと高く設定され、住民税非課税世帯では基準額が下がる場合があります。
経済評論家の山崎元さんは、ご自身ががんになった後も「がん保険はいらない」と語っていらっしゃいました。
実際にかかった費用は15万円だったそうです。
保険料に何十万円も払うより、60代の旅行や自分の貯蓄に回すほうが、生きたお金になりやすいと考えています。
差額ベッド代が心配な方は、その分を計画に上乗せしておけば大丈夫です。
ステップ2:60代・70代・80代、年代別のお金の使い時
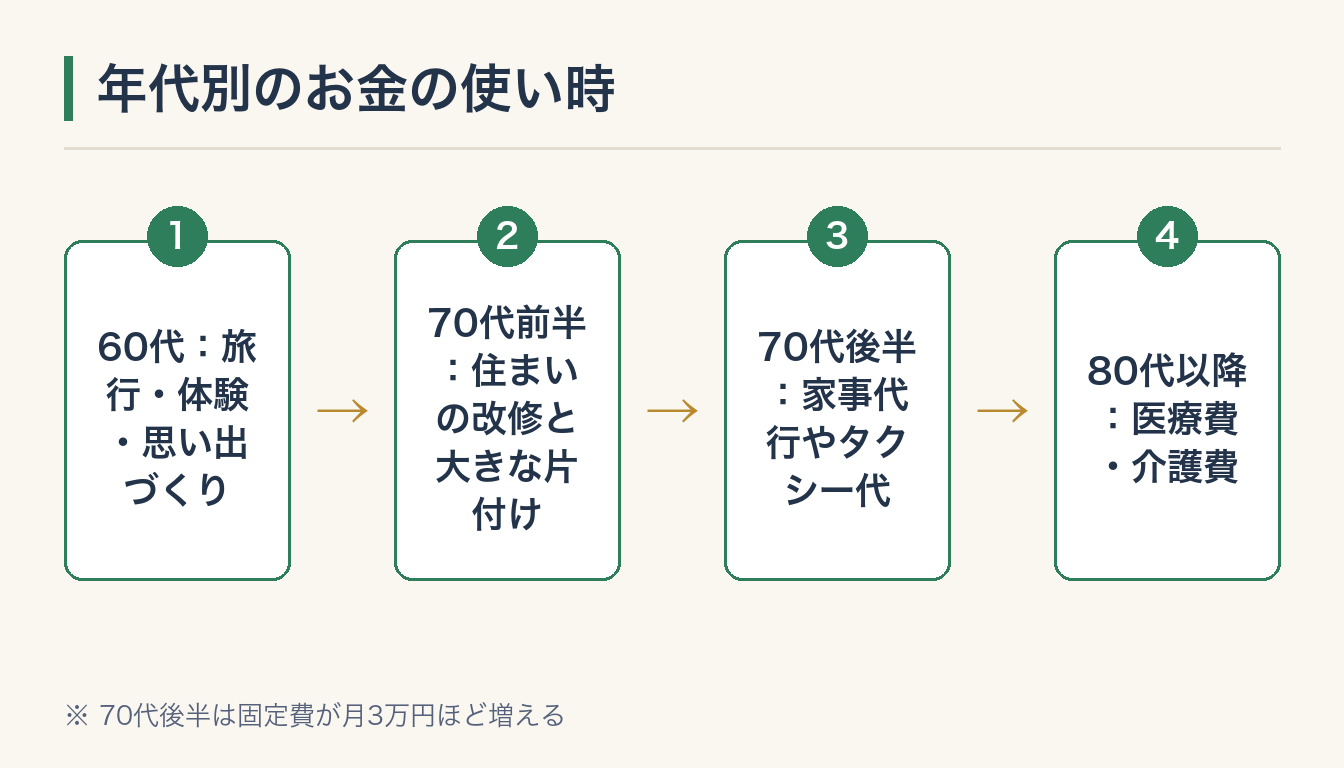
60代は、旅行や体験、思い出づくりの時期です。
60代はお金と体力のバランスが最も良く、二度と戻れない時期でもあります。
70代前半は、住まいの改修とバリアフリー化。
そして、大きな片付けです。
桐ダンスのような大物を処分できるのも70代前半まで。
お子さん世代の負担を減らすことにもつながります。
70代後半は、人の手を借りるためのお金です。
家事代行やタクシー代で、固定費が60代より月3万円ほど上がるというデータがあります。
80代以降は、医療費・介護費。
ステップ1で取り分けた分でまかないます。
各年代でやりたいことをリストにすることを「タイムバケット」と言います。
紙一枚で大丈夫。
完璧じゃなくていいんです〜。
【例1】67歳夫婦・貯金1,800万円なら、旅行にいくら使える?
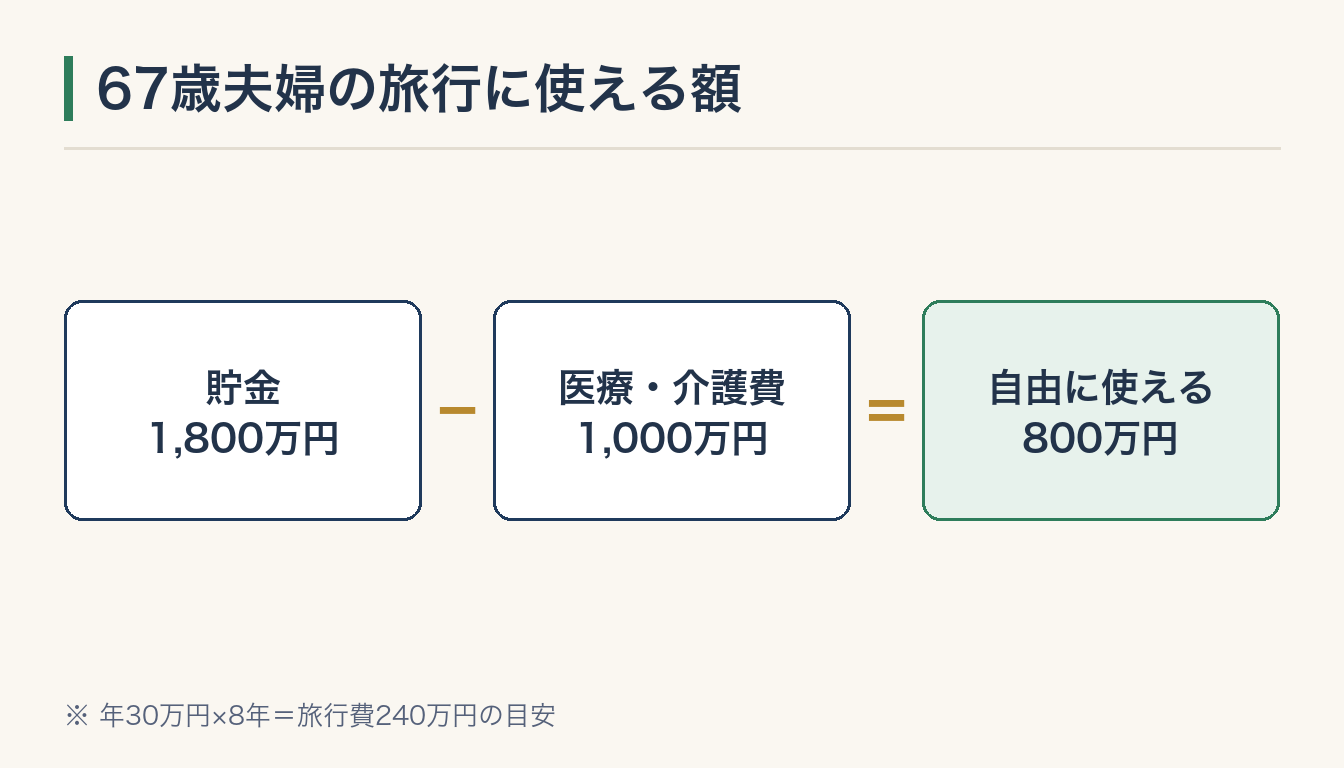
1,800万円から、夫婦2人分の医療・介護費1,000万円を引きます。
残りは800万円です。
夫婦で元気に歩けるのが75歳ごろまでと仮定すると、残り8年。
年30万円×8年で、旅行費は240万円という計算になります。
少し余裕を持たせて、300万円と見ておくのも一つの方法です。
上限を決めておけば、「あといくら使える」と考えられ、後悔がぐっと軽くなりますよ。
【例2】70歳・年金月14万円・貯蓄1,000万円のおひとりさまの場合
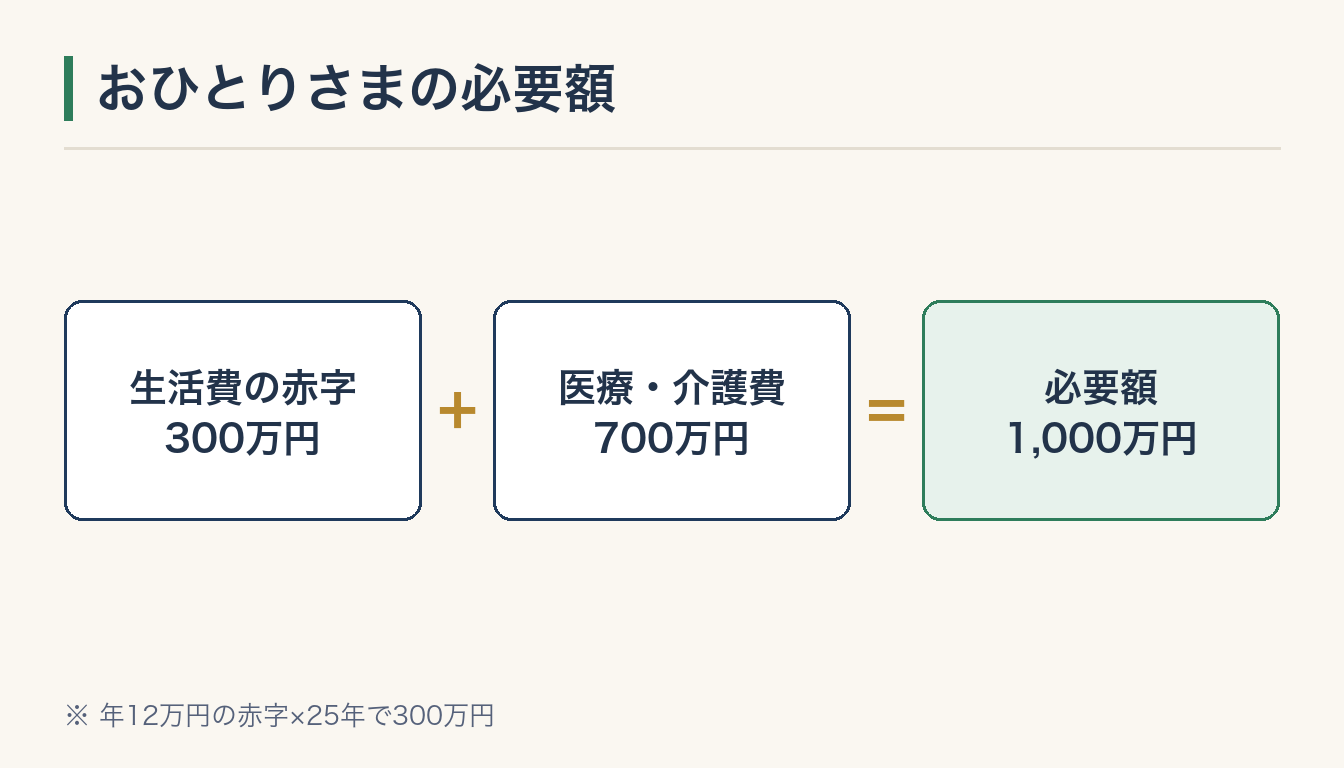
生活費が月1万円の赤字だとします。
年12万円の赤字が95歳までの25年続くと、300万円です。
おひとりさまの医療・介護費700万円と合わせて、ちょうど1,000万円。
「貯蓄ゼロ、もう絶望」と感じそうなところで、一度立ち止まってください。
余裕はありませんが、どう考えても足りない、という状態ではありません。
数字を出せば、生活費を下げる、働く期間を延ばす、年金を増やすなど、次の一手が見えてきます。
一番まずいのは、なんとなくぼんやり不安なまま何もしないことです。
介護を1年遅らせると年36万円の効果|相談・手続きは地域包括支援センターへ
介護の開始を1年遅らせられれば、固定費だけで月3万円×12か月=年36万円の差が生まれます。
医療費も含めれば、さらに大きな違いになります。
週2〜3回の運動で「筋肉貯金」をしておきましょう。
介護の相談は、まず地域包括支援センターへ。
地域の補助金や業者の事情は、地域の方が一番よくご存じです。
なお、後期高齢者医療制度の窓口負担は原則1割、一定以上の所得がある方は2割、現役並み所得の方は3割です。
介護保険の利用者負担も、所得に応じて1割・2割・3割の3区分があります。
老後の資金計画は「初版本」でかまいません
高額療養費制度も、高額介護サービス費も、窓口負担の割合も、簡易生命表も改定されます。
最新の内容は、厚生労働省や日本年金機構など公的機関のサイトでご確認ください。
本に改訂版が出るように、人生の設計図も毎年改訂していけばいいのです。
ただし、改訂するには初版本が必要ですよね。
ゆるく決めて、後から直す。
それで十分です。
まとめ|老後のお金の使い方は2ステップで決まる
やることは2つだけです。
1つ目は、医療費・介護費を先に取り分けること。
2つ目は、残りを年代別に割り振って、使っていい上限を決めること。
2ステップの順番を守れば、お金を使うことへの罪悪感がぐっと軽くなります。
お金を使うことが悪いのではありません。
使える金額を知らないまま我慢し続けることが、もったいないのです。
ゴールが見えないから不安なのであって、仮のゴールを置いた瞬間から走り出せます。
まずは紙一枚に、あなたの「初版」を書いてみてくださいね。
※ 高額療養費などの制度は見直されることがあります。最新の情報は厚生労働省などの公式サイトでご確認いただき、個別のご判断は専門家にご相談ください。
▼ 元の動画はこちら
【「あの時、やればよかった…」】70代で後悔する前に知ってほしい/60代からの「お金の使い方」2ステップ



コメント